
تمويل سيارتك، بأقل تعقيد ممكن.
اختر سيارتك، ونقارن لك عروض التمويل من شركاء معتمدين.
أقل نسبة تمويل سيارات في البنوك السعودية: كيف تقارن العروض صح (محدث)
النسبة المعلنة وحدها لا تكشف تكلفة تمويل السيارة كاملة؛ قارن معدل النسبة السنوي (APR) وإجمالي المبلغ المستحق وشروط العرض. وحتى سبتمبر 2026، توجد أمثلة منشورة بنسب مختلفة، لكنها ليست مقارنة موحدة ولا تثبت أقل نسبة لكل عميل.
إذا كنت تبحث عن أقل نسبة تمويل سيارات في البنوك، فابدأ بتحديد ما تعنيه النسبة في كل إعلان: هل هي معدل النسبة السنوي، أم هامش ربح معروض ضمن مثال تمويلي؟ ثم راجع مدة التمويل والدفعة الأولى والأخيرة والتأمين. فاختلاف هذه العناصر يجعل ترتيب النسب وحده مضللًا، حتى عندما تبدو الأرقام متقاربة.
الأرقام التالية أمثلة منشورة في صفحات الجهات، راجعتها الحقائق المتاحة حتى 28 سبتمبر 2026. وهي لا تمثل عرضًا نهائيًا لكل متقدم، ولا يجوز اعتبارها ترتيبًا شاملًا للسوق؛ بعض الأمثلة تختلف في مبلغ التمويل ومدته أو في احتساب التأمين.
محدث: سبتمبر 2026
| الجهة والمثال المنشور | النسبة | الشروط أو التاريخ الظاهر |
|---|---|---|
| مصرف الإنماء، حملة تحويل الراتب | APR يبدأ من 6.84% | الحملة من 16 يوليو إلى 16 نوفمبر 2026؛ تشترط تحويل الراتب، بحد أدنى للتحويل 3,000 ريال. |
| بنك البلاد، تمويل تأجيري | 5.91% مع تحويل الراتب، و6.04% دون تحويله | مثال 100,000 ريال لمدة 60 شهرًا ودفعة أخيرة 45,000 ريال؛ النسب غير شاملة قسط التأمين. التاريخ الظاهر: 18 أغسطس 2025. |
| البنك الأهلي السعودي، تمويل تأجيري | APR 8.91% | مثال تمويل 100,000 ريال لمدة خمس سنوات؛ آخر تحديث ظاهر 20 سبتمبر 2026، والمثال توضيحي وقابل للتغيير. |
| البنك الأهلي السعودي، تمويل تأجيري | APR 9.44% | مثال تمويل 100,000 ريال لمدة ثلاث سنوات؛ مثال توضيحي وقابل للتغيير. |
| البنك الأهلي السعودي، تمويل تأجيري | APR 7.84% | مثال تمويل 150,000 ريال لمدة سنتين؛ مثال توضيحي وقابل للتغيير. |
| البنك العربي الوطني (anb)، مثال سيارة جديدة | APR 7.46% | قيمة المركبة 398,519.85 ريال، مدة خمس سنوات، ودفعة أخيرة 138,615.60 ريال؛ تحديث الصفحة الظاهر: مايو 2026. |
تظهر الأمثلة لماذا لا تكفي مقارنة الرقم الأصغر بالرقم الأكبر: نسبة بنك البلاد المنشورة تستثني قسط التأمين، بينما يذكر البنك الأهلي أن التأمين ومدة التمويل ومبلغ التمويل وسعر السيارة وتاريخ بدء الأقساط من العوامل المؤثرة في المثال التوضيحي. كما أن مثال anb يتضمن دفعة أخيرة كبيرة. لذلك لا يصح وصف 5.91% بأنها الأقل تكلفة دون مطابقة بقية الشروط.
كيف تقارن APR بهامش الربح؟
هامش الربح الاسمي يصف جانبًا من تسعير التمويل، لكنه لا يكفي وحده للحكم على إجمالي التكلفة. أما معدل النسبة السنوي (APR)، فالغرض من قواعد البنك المركزي السعودي هو توحيد طريقة احتسابه لتسهيل مقارنة عروض تمويل الأفراد، وتوجب القواعد احتسابه في الإعلانات والعروض والعقود. وتدخل في حسابه الرسوم والعمولات والتكاليف التي لا يستطيع العميل تجنبها، بحسب ضوابط اللائحة التنفيذية؛ ولا تدخل فيه بعض التكاليف التي تنشأ بسبب إخلال العميل بالتزاماته.
لذلك اطلب عرضًا مكتوبًا يبين APR وإجمالي المبلغ المستحق سداده، لا القسط الشهري فقط. وتشمل البيانات الواردة في المادة 82 من اللائحة التنفيذية مبلغ التمويل ومدته ومعدل النسبة السنوي وإجمالي المبلغ المستحق وعدد الأقساط ومقدارها والرسوم والعمولات وتكاليف الخدمات الإدارية. هذه البيانات تساعدك على معرفة ما تدفعه على امتداد العقد، بدل أن تحصر المقارنة في قسط قد يبدو مناسبًا شهريًا.
وعند توحيد المقارنة، اطلب عروضًا للسيارة نفسها أو لقيمة متقاربة، وبمبلغ تمويل ومدة ودفعة أولى ودفعة أخيرة متطابقة. اسأل أيضًا عن التأمين وتاريخ أول قسط، وتحقق مما إذا كان قسط التأمين داخل APR المعروض. هذه الخطوة أساسية عند مقارنة مثال بنك البلاد بأمثلة أخرى، لأن صفحته تنص على استثناء قسط التأمين من النسبة المعروضة.
مثال من مخزون جولد كار: القسط ليس وحده معيار الاختيار
لرؤية أثر الدفعة الأولى على القسط، تعرض حاسبة موقع جولد كار أمثلة لمخزون حقيقي بتمويل 60 شهرًا ودفعة أخيرة 35%. الأرقام التالية تتضمن تقدير التأمين، وتعرض السيناريوهين كما هما: دون دفعة أولى، أو بدفعة أولى 20%. إنها أمثلة للمقارنة مع عروض الجهات، وليست بديلًا عن APR أو إجمالي التكلفة في العرض المكتوب.
شيري اريزو 2026 (ستاندر) – السعر 40,000 ريال – القسط 667 ريال دون دفعة أولى، أو 513 ريال بدفعة أولى 20%.
ام جي 3 2025 (ستاندر) – السعر 41,000 ريال – القسط 683 ريال دون دفعة أولى، أو 526 ريال بدفعة أولى 20%.
ام جي 5 2025 (ستاندر) – السعر 42,500 ريال – القسط 708 ريال دون دفعة أولى، أو 545 ريال بدفعة أولى 20%.
شانجان السفن 2026 (فل كامل) – السعر 45,700 ريال – القسط 762 ريال دون دفعة أولى، أو 586 ريال بدفعة أولى 20%.
هذه الأقساط محسوبة على 60 شهرًا مع دفعة أخيرة 35%، وتشمل تقدير التأمين. وجود دفعة أخيرة يعني أن القسط الشهري لا يعرض وحده كامل الالتزام؛ راجع مبلغ الدفعة الأخيرة وخطتك لتدبيرها قبل اتخاذ القرار. وقد تتغير الأرقام بحسب ملف العميل والعروض، لذلك لا تقارنها مباشرة بنسبة منشورة من جهة تمويل إلا بعد توحيد مدة العقد والدفعات والتأمين وبقية المدخلات.
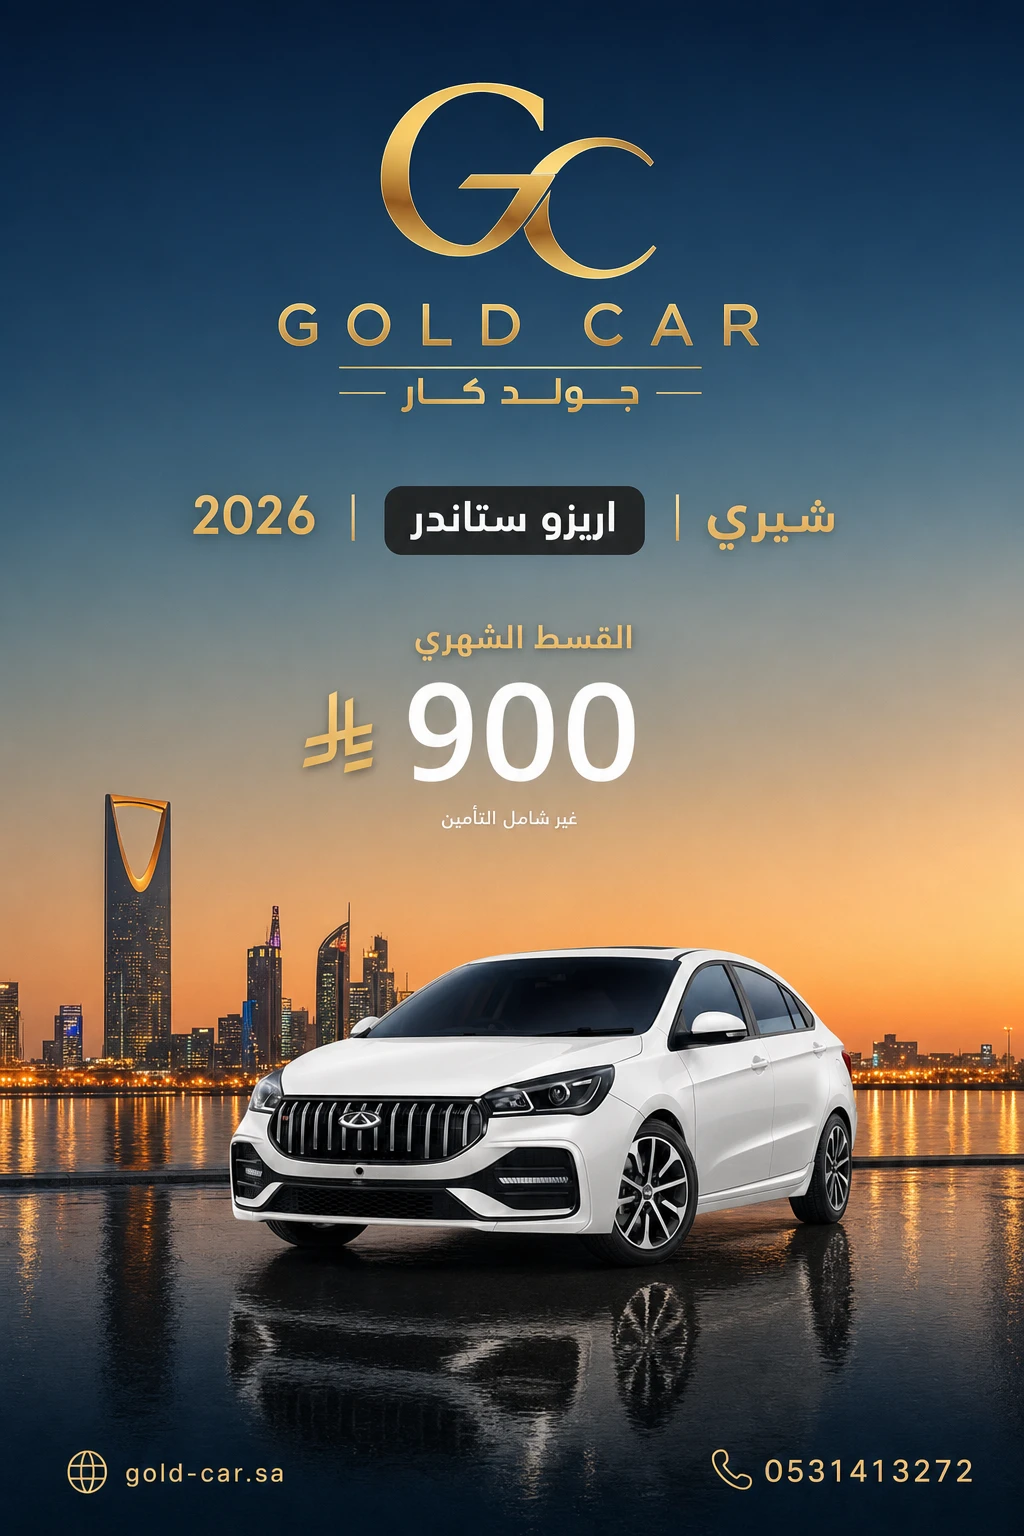
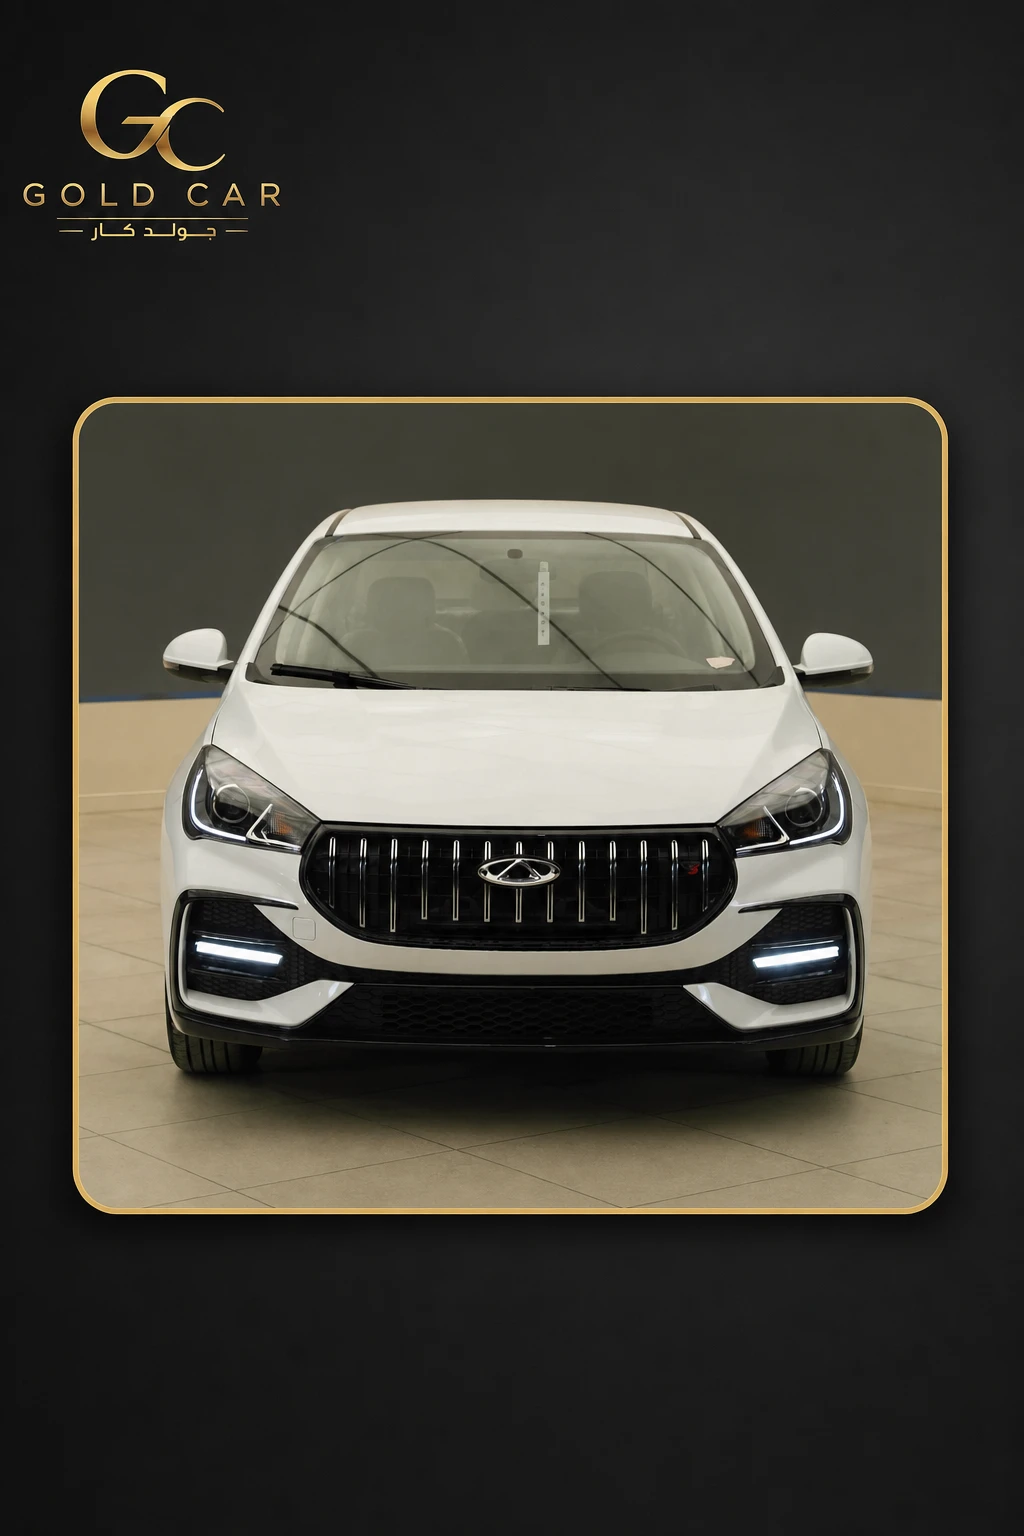
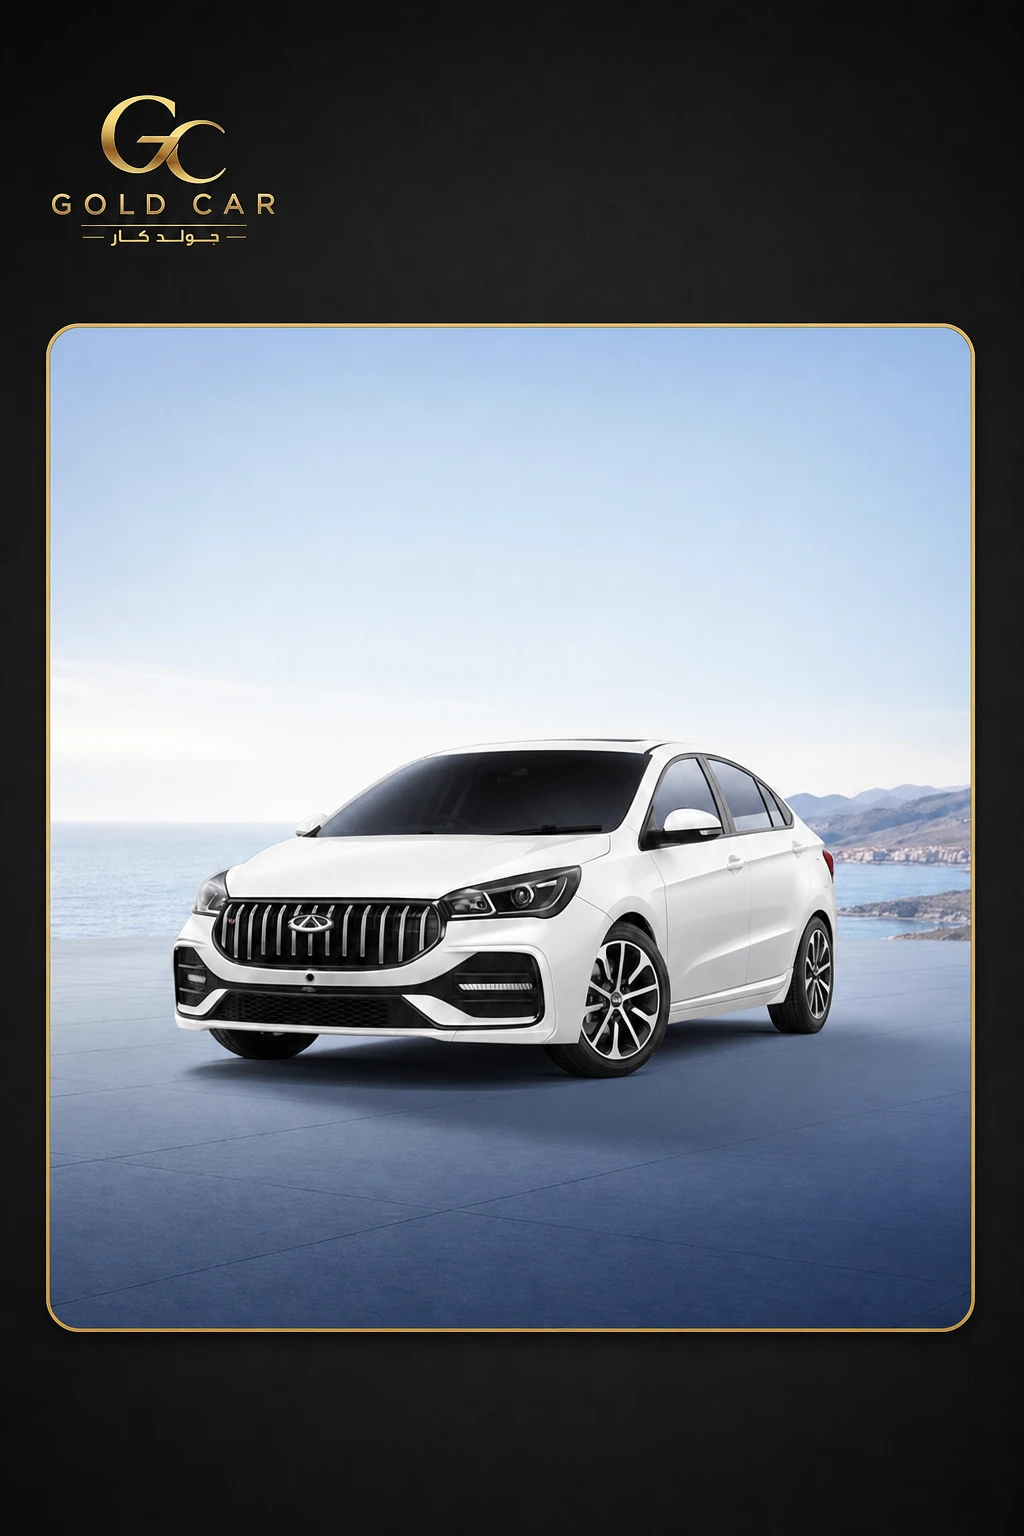
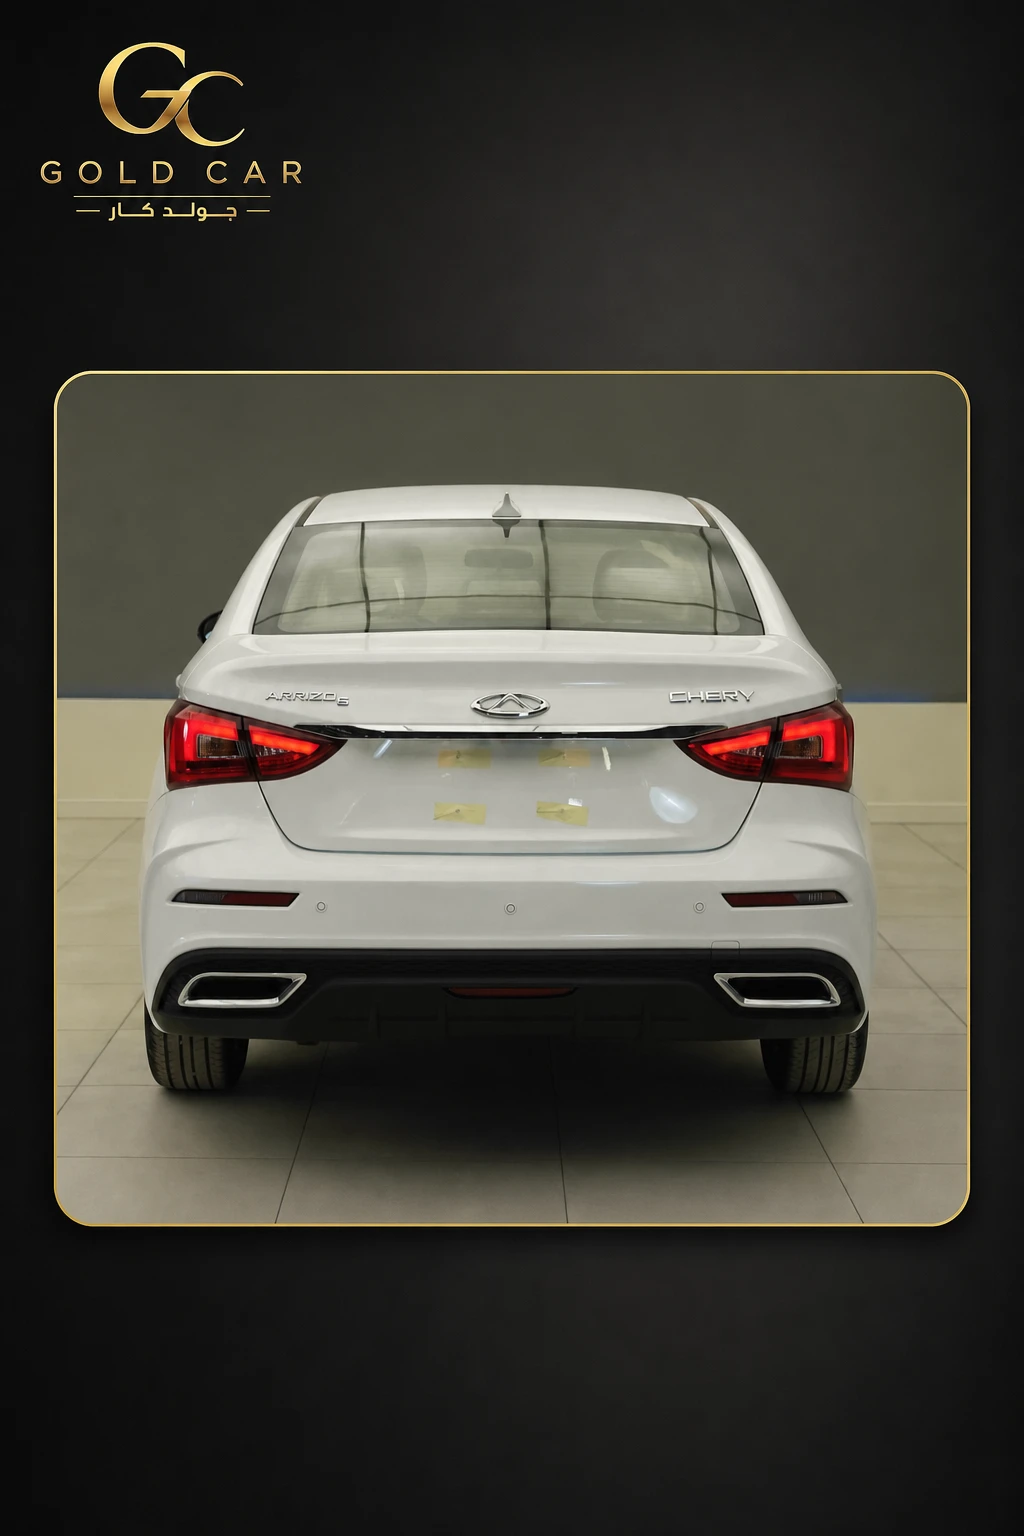 شيري اريزو 2026
40,000 ريال
قسط من 667 ر/شهر*
أو 513 ر/شهر بدفعة أولى 20%
عرض التفاصيل
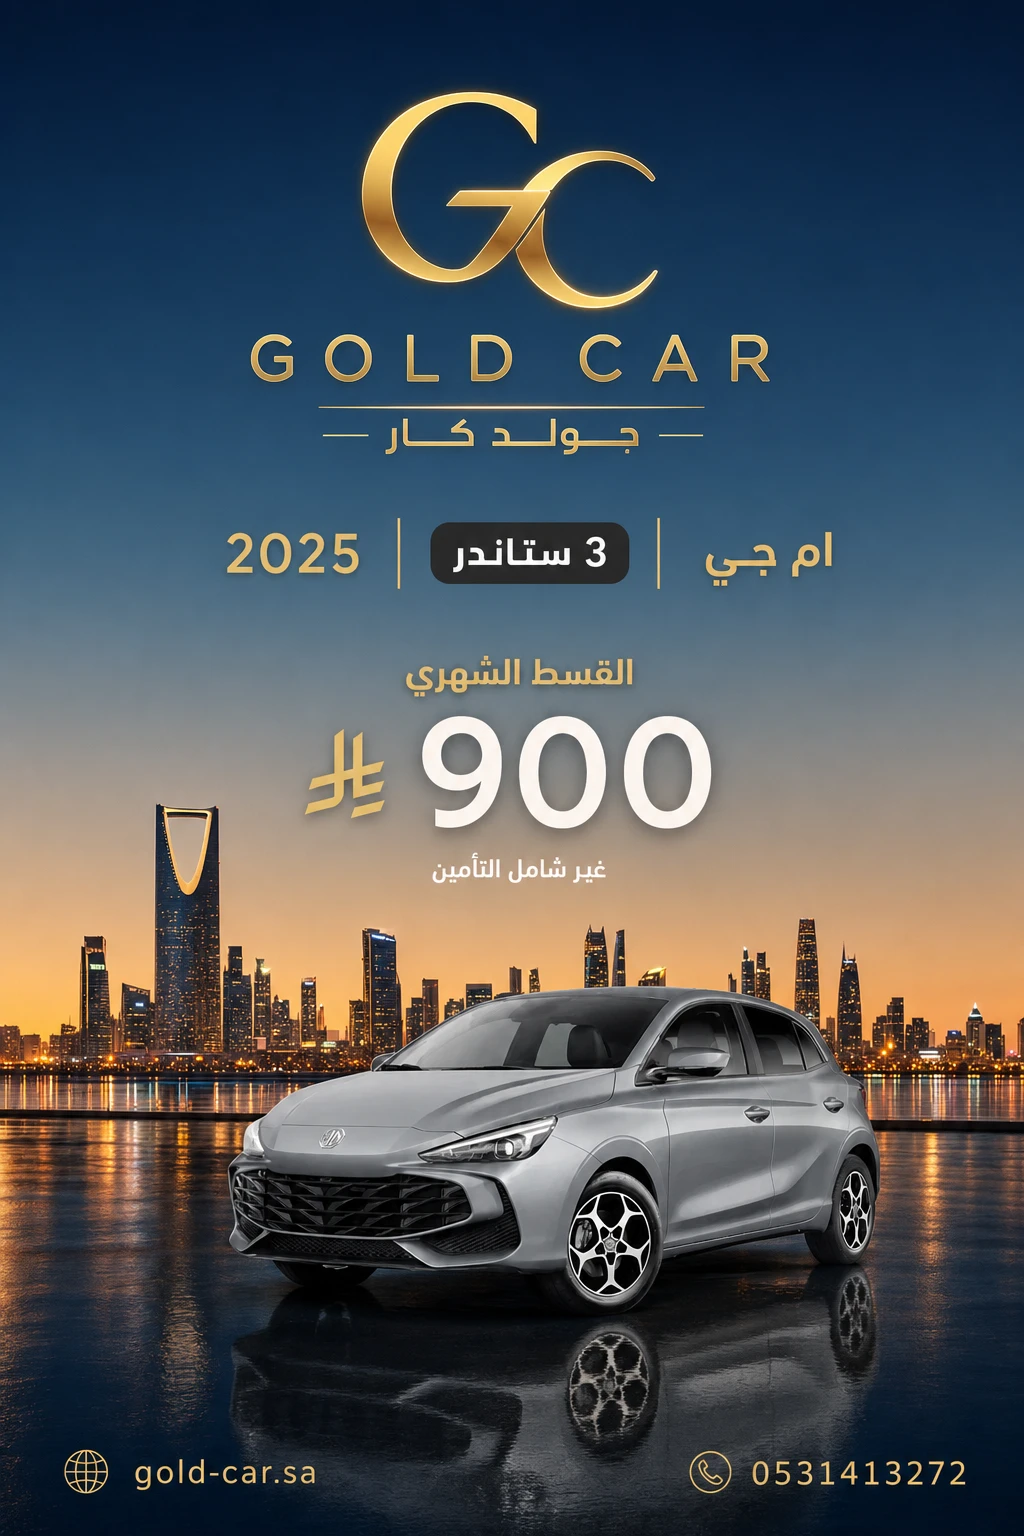
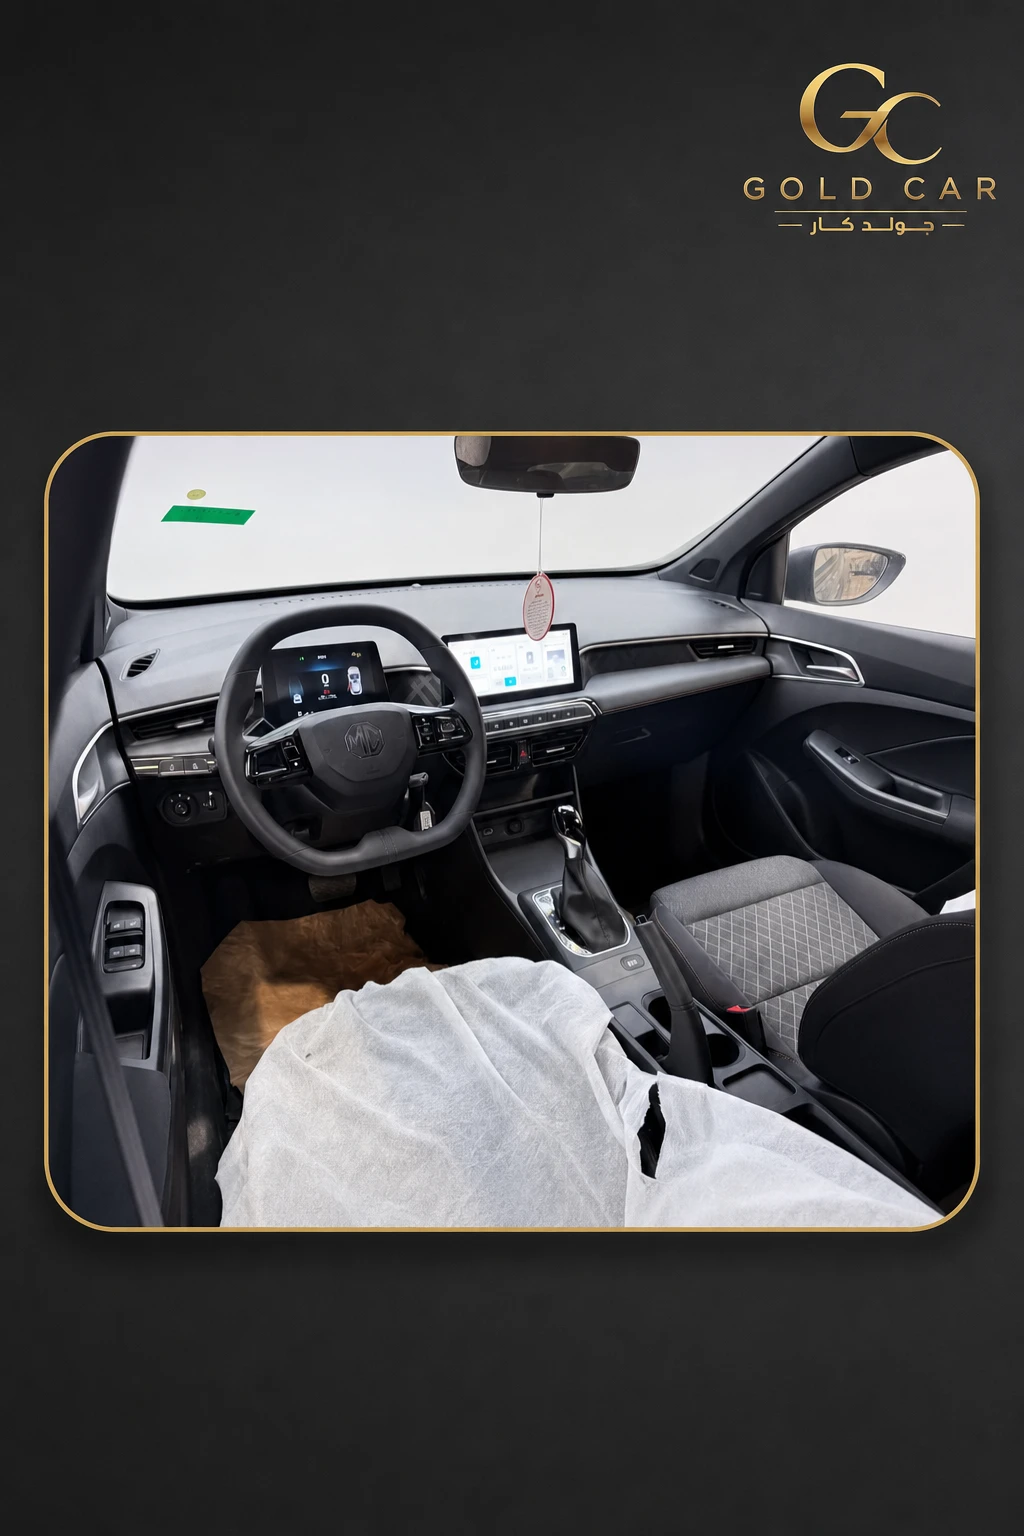
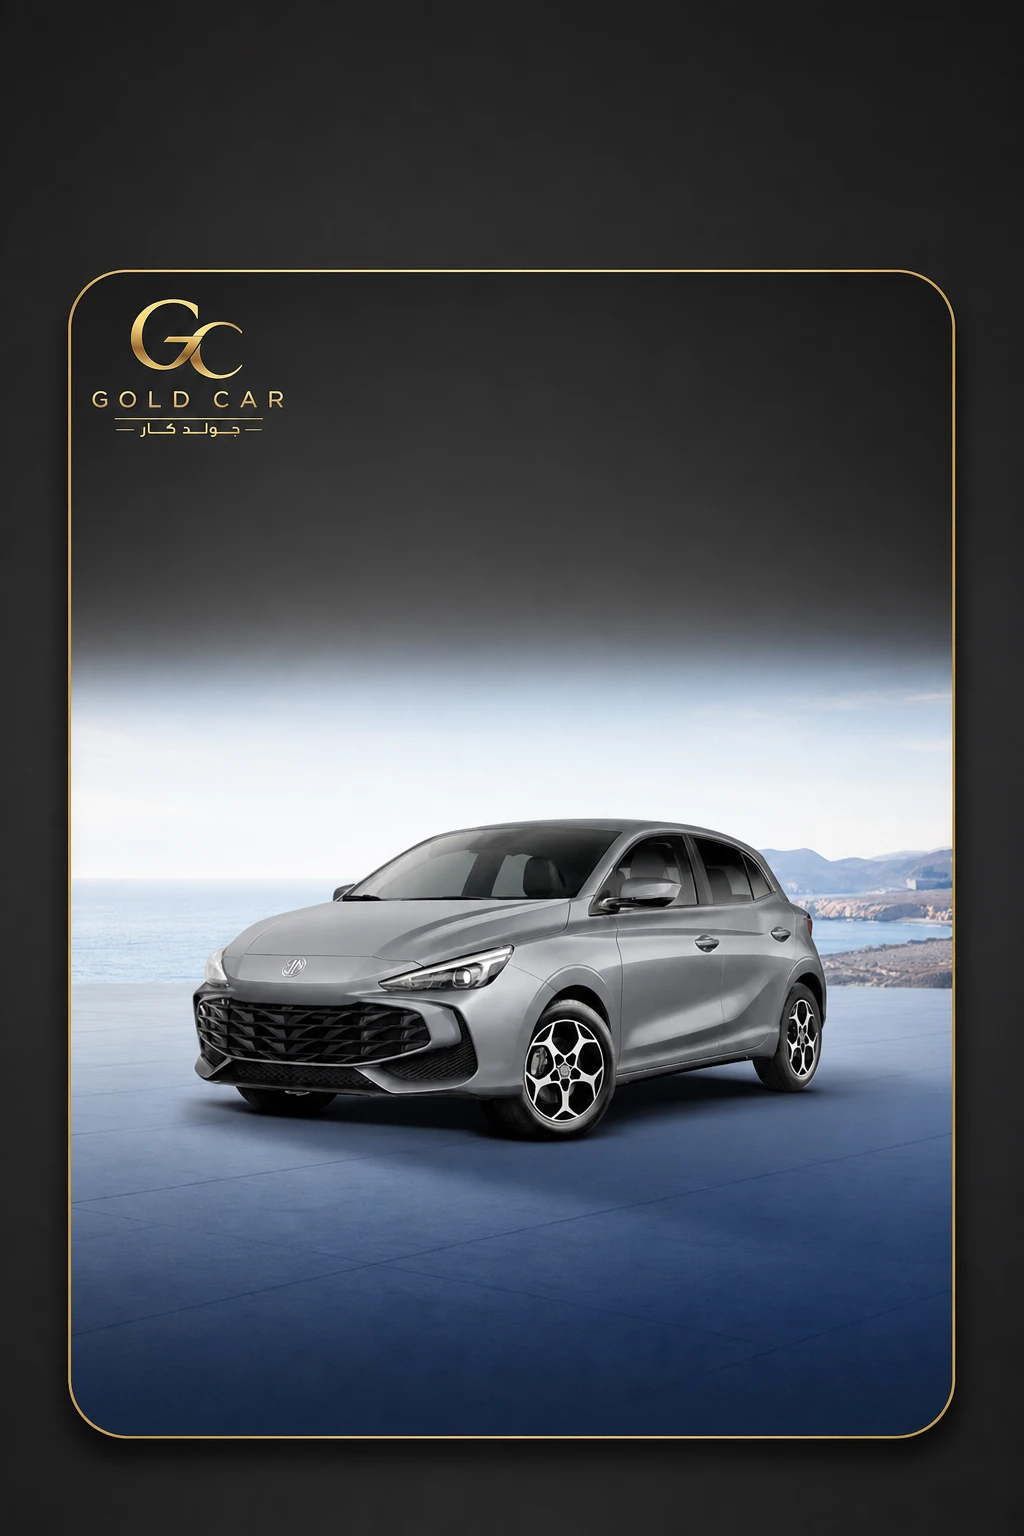 ام جي 3 2025
41,000 ريال
قسط من 683 ر/شهر*
أو 526 ر/شهر بدفعة أولى 20%
عرض التفاصيل
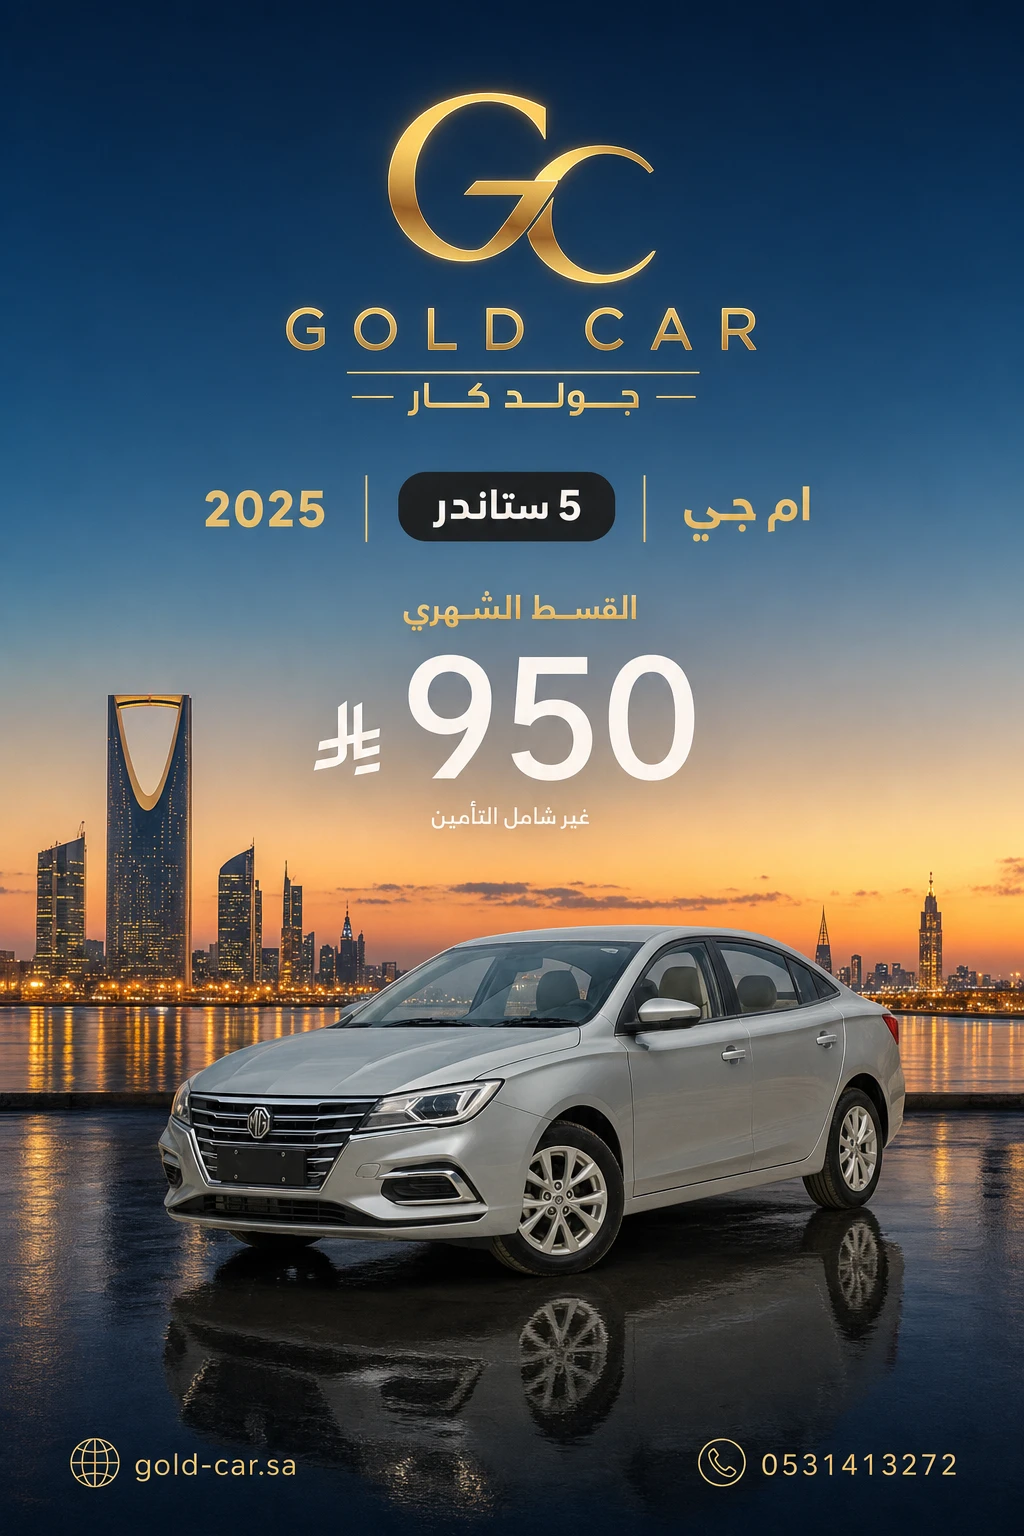
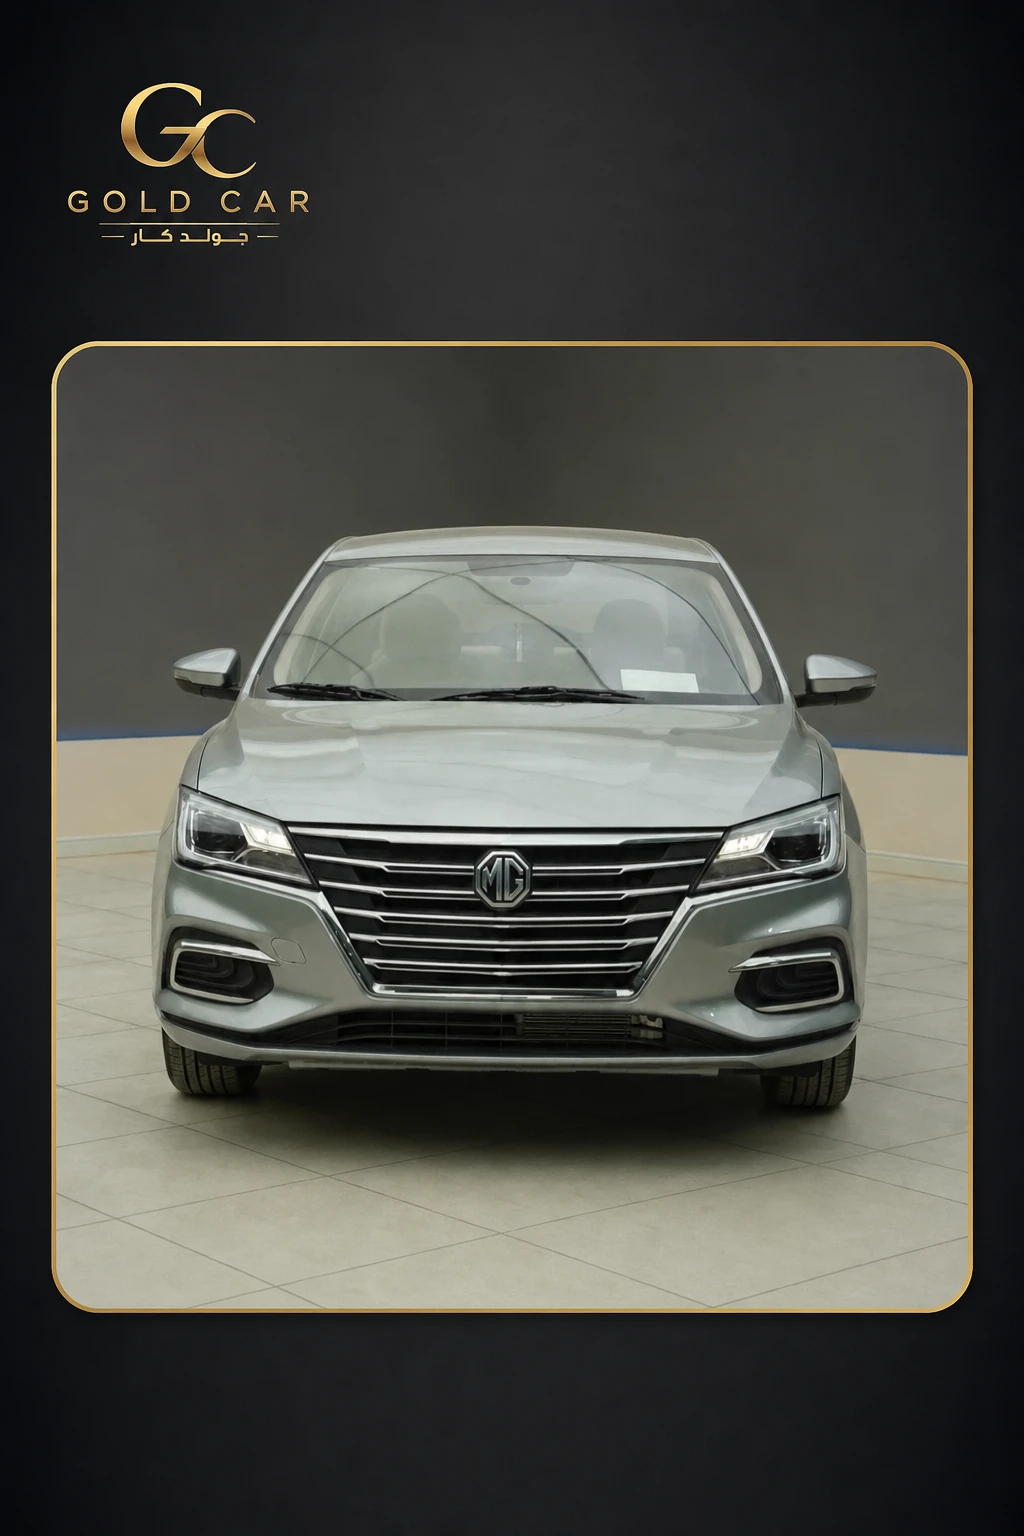
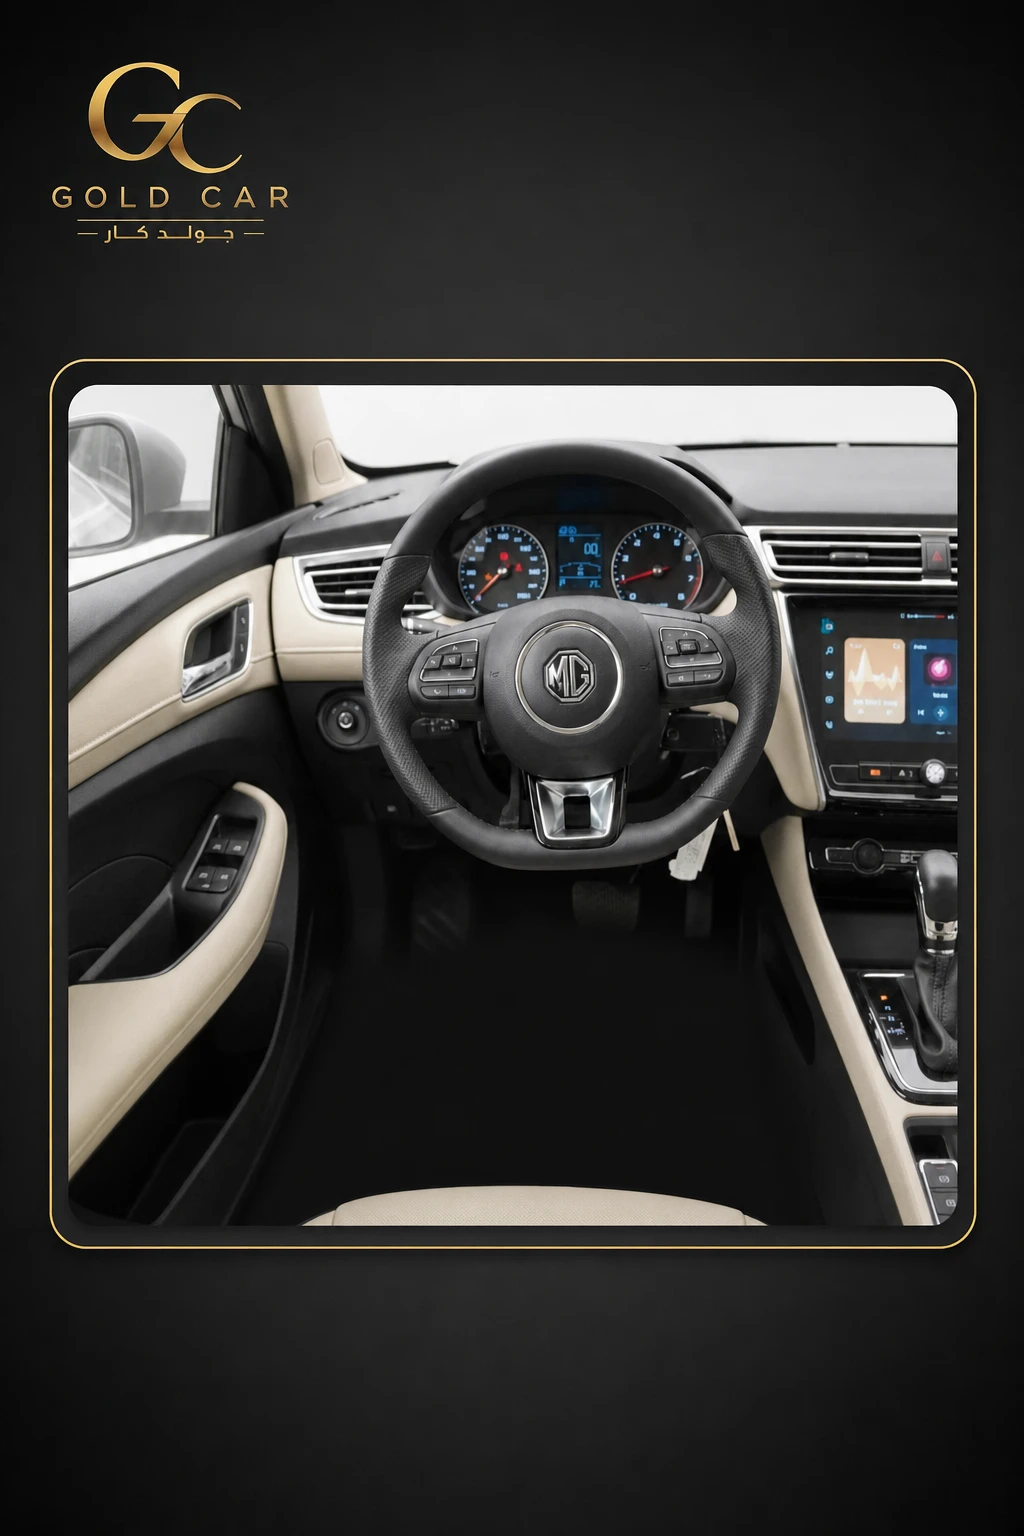
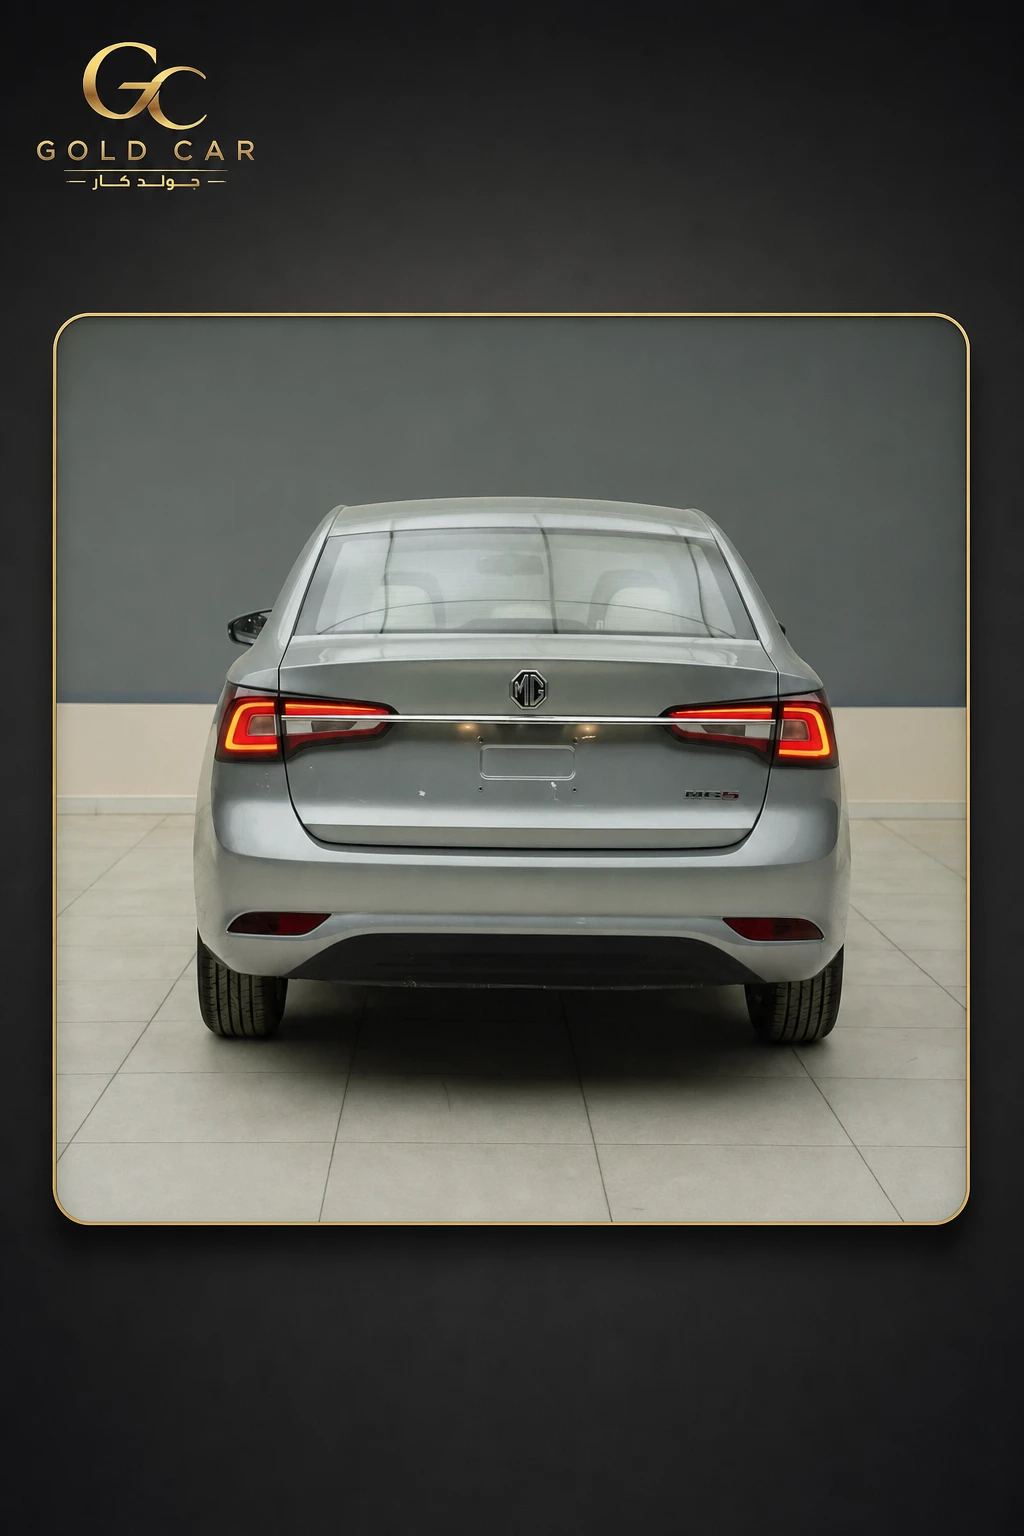 ام جي 5 2025
42,500 ريال
قسط من 708 ر/شهر*
أو 545 ر/شهر بدفعة أولى 20%
عرض التفاصيل
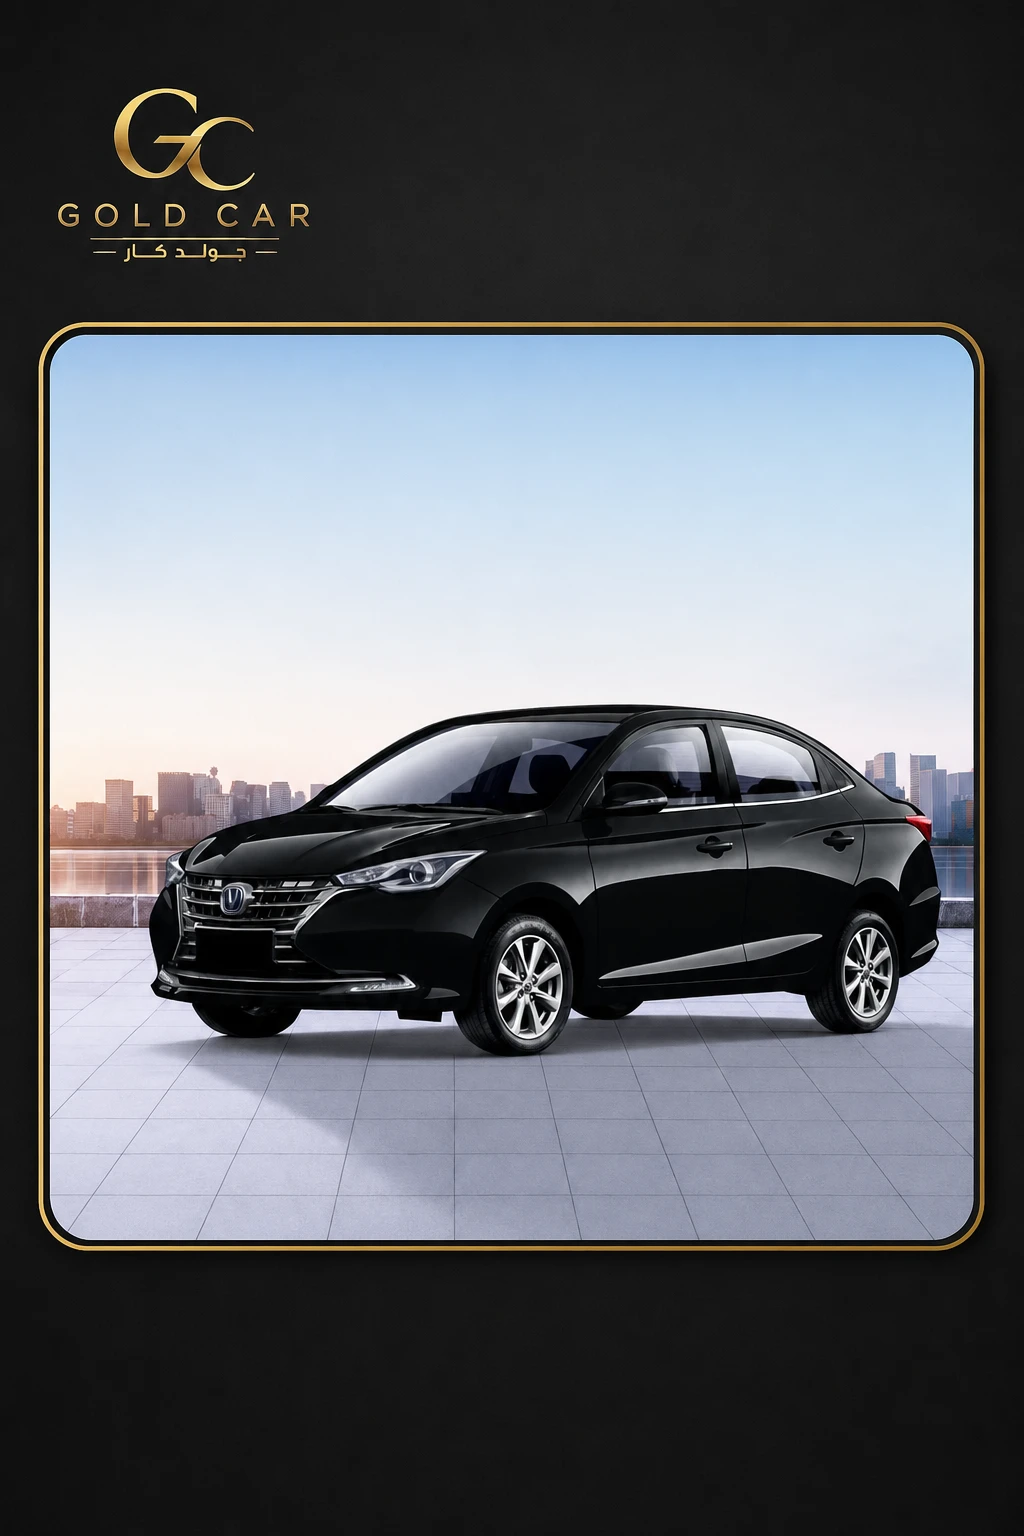 شانجان السفن 2026
45,700 ريال
قسط من 762 ر/شهر*
أو 586 ر/شهر بدفعة أولى 20%
عرض التفاصيل
*قسط تقريبي بحاسبة جولد كار: تمويل 60 شهرًا بدون دفعة أولى (أو بدفعة أولى 20%) مع دفعة أخيرة 35% — يختلف حسب ملفك والعروض.
خطوات عملية لاختيار العرض الأنسب
ابدأ بإجمالي الالتزام
دوّن لكل عرض مبلغ التمويل والمدة وAPR والقسط وعدد الأقساط وإجمالي المبلغ المستحق والرسوم والدفعة الأخيرة. ثم قارن العروض على أساس مدخلات متقاربة. إذا قدمت جهة نسبة بداية أو مثالًا توضيحيًا، فلا تفترض أن هذه هي النسبة التي ستظهر في عرضك النهائي؛ حملة الإنماء مثلًا تعلن عن نسبة تبدأ من 6.84% وتذكر شرط تحويل الراتب، كما أن الأمثلة المنشورة لدى جهات أخرى توضح أنها قابلة للتغيير.
وازن القسط مع ميزانيتك
انخفاض القسط قد يرتبط بمدة أو دفعة أخيرة أو دفعة أولى مختلفة، فلا تعتبره دليلًا كافيًا على أن العرض أوفر. استخدم حاسبة القسط والأهلية لمراجعة السيناريو، واستكشف السيارات بقسط أقل من 800 ريال أو السيارات بقسط أقل من 1,000 ريال إذا كان هذا النطاق مناسبًا لميزانيتك. الأقساط المعروضة للمخزون تقديرية وفق شروط الحساب المذكورة، وليست عرضًا موحدًا من جهة تمويل.
وفق فحص الأهلية الآلي لدى جولد كار، يُحتسب المتاح من الدخل بقاعدة 45% للرواتب حتى 10,000 ريال و65% لما فوقها، ويُرفض الطلب آليًا إذا قلّ المتبقي بعد الالتزامات عن 900 ريال أو قلّ الراتب عن 3,500 ريال. هذه قواعد تشغيلية خاصة بفحص جولد كار وليست قواعد عامة لكل جهات التمويل؛ فالمعايير تختلف حسب الجهة وملف العميل. وجولد كار وسيط يقارن عروض جهات تمويل متعددة، ولا يحدد نسب الأرباح ولا يضمن الموافقة.
راجع سجلك وشروط العرض
تذكر سمة أن التقرير الائتماني للأفراد يعرض الالتزامات المالية وسلوك السداد والجدارة الائتمانية، وأنه يُستخدم في تقييم طلبات التمويل ومنها تمويل السيارات. مراجعة التقرير تساعدك على الاطلاع على معلوماتك قبل التقديم، لكنها لا تضمن الحصول على نسبة بعينها. وللتوسع في قراءة إجمالي التكلفة، راجع مقال كيف تتأكد أن التمويل مناسب لراتبك؟.
الخلاصة: لا يوجد ضمن الأمثلة المتاحة جدول موحد يثبت أن جهة واحدة تقدم أقل نسبة في السوق لكل العملاء. يمكن وصف النسبة بأنها الأقل بين أمثلة منشورة محددة فقط، مع ذكر شروطها وتاريخها. أما اختيار العرض، فيحتاج مقارنة APR والتكلفة الإجمالية والدفعة الأخيرة والتأمين على أساس شروط قابلة للمقارنة. وإذا رغبت في مقارنة عروض تناسب حالتك، يمكنك إرسال طلب تمويل لجولد كار؛ فالوساطة والمقارنة لا تعني ضمان الموافقة.
المصادر والمراجع
- قواعد احتساب معدل النسبة السنوي، المادة الثالثة: أحكام عامة
- اللائحة التنفيذية لنظام مراقبة شركات التمويل، المادة الثانية والثمانون
- اللائحة التنفيذية لنظام مراقبة شركات التمويل، المادة الخامسة والثمانون
- صفحة الحملة الرسمية للإنماء: تمويل يفوزك.. حول راتبك!
- التمويل التأجيري للسيارات من بنك البلاد
- أسعار التمويل التأجيري لدى البنك الأهلي السعودي
- أسعار المنتجات التمويلية لدى anb
- التقرير الائتماني للأفراد – سمة
أسئلة شائعة
كم أقل نسبة تمويل سيارات في البنوك السعودية؟
هل APR هو نفسه هامش الربح؟
كيف أقارن عروض تمويل السيارات بين البنوك؟
هل نسبة التمويل المعلنة هي النسبة التي سأحصل عليها؟
هل القسط الأقل يعني أن تمويل السيارة أوفر؟
مقالات ذات صلة
 عروض التمويل الموسمية: كيف تعرف العرض الحقيقي من التسويقي؟
اقرأ المقال
 تمويل السيارات: البنك أفضل أم شركة التمويل أم المعرض؟
اقرأ المقال
 سيارات هايبرد بالتقسيط في السعودية: تويوتا ولكزس المتوفرة بالسعر والقسط الشهري
اقرأ المقال
 هايلكس 2027 في السعودية: الفئات والأسعار المعلنة على موقع تويوتا — تنتظرها ولا تاخذ هايلوكس 2025؟
اقرأ المقال
 كيف تتجنب هامش الربح الزائد في تمويل السيارة؟ قارن التكلفة الإجمالية صح
اقرأ المقال

