
تمويل سيارتك، بأقل تعقيد ممكن.
اختر سيارتك، ونقارن لك عروض التمويل من شركاء معتمدين.
تمويل شخصي ولا تمويل تأجيري عشان تشتري سيارة؟ الفرق في الملكية والتأمين والالتزامات
اختر التمويل الشخصي إذا كانت أولويتك تسجيل السيارة باسمك والتصرف بها بعد الشراء، واختر التأجير التمويلي إذا قبلت بقاء الملكية لجهة التمويل حتى استيفاء شروط التملك. لا يوجد خيار أرخص دائمًا؛ القرار يعتمد على إجمالي المستحق والتأمين والدفعات وشروط السداد المبكر في العرضين الفعليين.
الجواب المباشر حسب نوع المشتري
لمن يريد السيارة باسمه من البداية: التمويل الشخصي أقرب لهذه الأولوية؛ فالمنتج يمنح سيولة نقدية، وإذا اشترى العميل السيارة وأتم المبايعة باسمه، تُنقل الملكية رسميًا إلى هويته، وفق وصف التمويل الشخصي الرسمي وخدمة مبايعة المركبات في المنصة الوطنية.
لمن يقبل استخدام السيارة دون امتلاكها أثناء العقد: في التأجير التمويلي تكون جهة التمويل هي المالك، ويكون العميل مستأجرًا ومستخدمًا فعليًا. انتقال الملكية لاحقًا يتبع صيغة العقد وشروط الوعد بالتمليك أو البيع أو الهبة، وفق المادة الثانية من نظام الإيجار التمويلي.
لمن يريد تجنب التأمين الشامل الإلزامي بسبب نوع التمويل: شراء السيارة بسيولة التمويل الشخصي لا يجعل التأمين الشامل إلزاميًا لمجرد وجود التمويل؛ الحد الأدنى النظامي هو تأمين المسؤولية المدنية تجاه الغير، ويلزم وجود تأمين ساري لإتمام المبايعة. أما السيارة المؤجرة تمويليًا فيلتزم المؤجر بالتأمين الشامل عليها طوال العقد، وفق الصيغة النموذجية لعقد تأجير المركبات.
لمن يتوقع بيع السيارة قريبًا: في التمويل الشخصي تتم المبايعة باسم المشتري، مع ضرورة مراجعة أي التزامات واردة في عقده قبل البيع. وفي التأجير لا يملك المستأجر السيارة أثناء العقد، ولا يحق له رهنها أو ترتيب حق على ملكيتها لطرف ثالث إلا بموافقة المؤجر المكتوبة، وفق المادة السادسة عشرة من نظام الإيجار التمويلي.
مقارنة التمويل الشخصي والتأجير التمويلي
محدث: نوفمبر 2026
| عنصر المقارنة | شراء السيارة بتمويل شخصي | التأجير التمويلي للسيارة |
|---|---|---|
| باسم من تُسجل السيارة؟ | باسم المشتري بعد إتمام المبايعة ونقل الملكية. | جهة التمويل مالكة، والمستأجر يُدرج مستخدمًا فعليًا. |
| هل التأمين الشامل إلزامي بسبب التمويل؟ | لا؛ الحد الأدنى النظامي تأمين المسؤولية المدنية تجاه الغير، مع تأمين ساري عند المبايعة. | نعم، يؤمّن المؤجر على السيارة تأمينًا شاملًا طوال العقد. |
| سقف الرسوم الإدارية | لا تفترض رقمًا موحدًا؛ اطلب الرسوم مكتوبة في العرض والعقد، فقد تختلف حسب الجهة والعرض. | لا تفترض رقمًا موحدًا؛ راجع ملخص العقد وجدول الدفعات قبل التوقيع. |
| السداد المبكر | يجوز في أي وقت؛ يشمل أصل المبلغ المتبقي وربح إعادة الاستثمار بما لا يتجاوز ربح الأشهر الثلاثة التالية، مع نفقات الطرف الثالث المثبتة وغير القابلة للاسترداد. | يحق للمستأجر التملك المبكر دون كلفة أجل المدة المتبقية، مع تعويض لا يتجاوز كلفة أجل الأشهر الثلاثة التالية ونفقات الطرف الثالث غير القابلة للاسترداد. |
| حرية إعادة البيع | السيارة مملوكة للمشتري بعد نقلها باسمه، مع مراجعة عقد التمويل قبل أي تصرف. | المستأجر ليس مالكًا أثناء العقد؛ التملك والتصرف يتبعان شروط العقد وموافقة المؤجر عند اللزوم. |
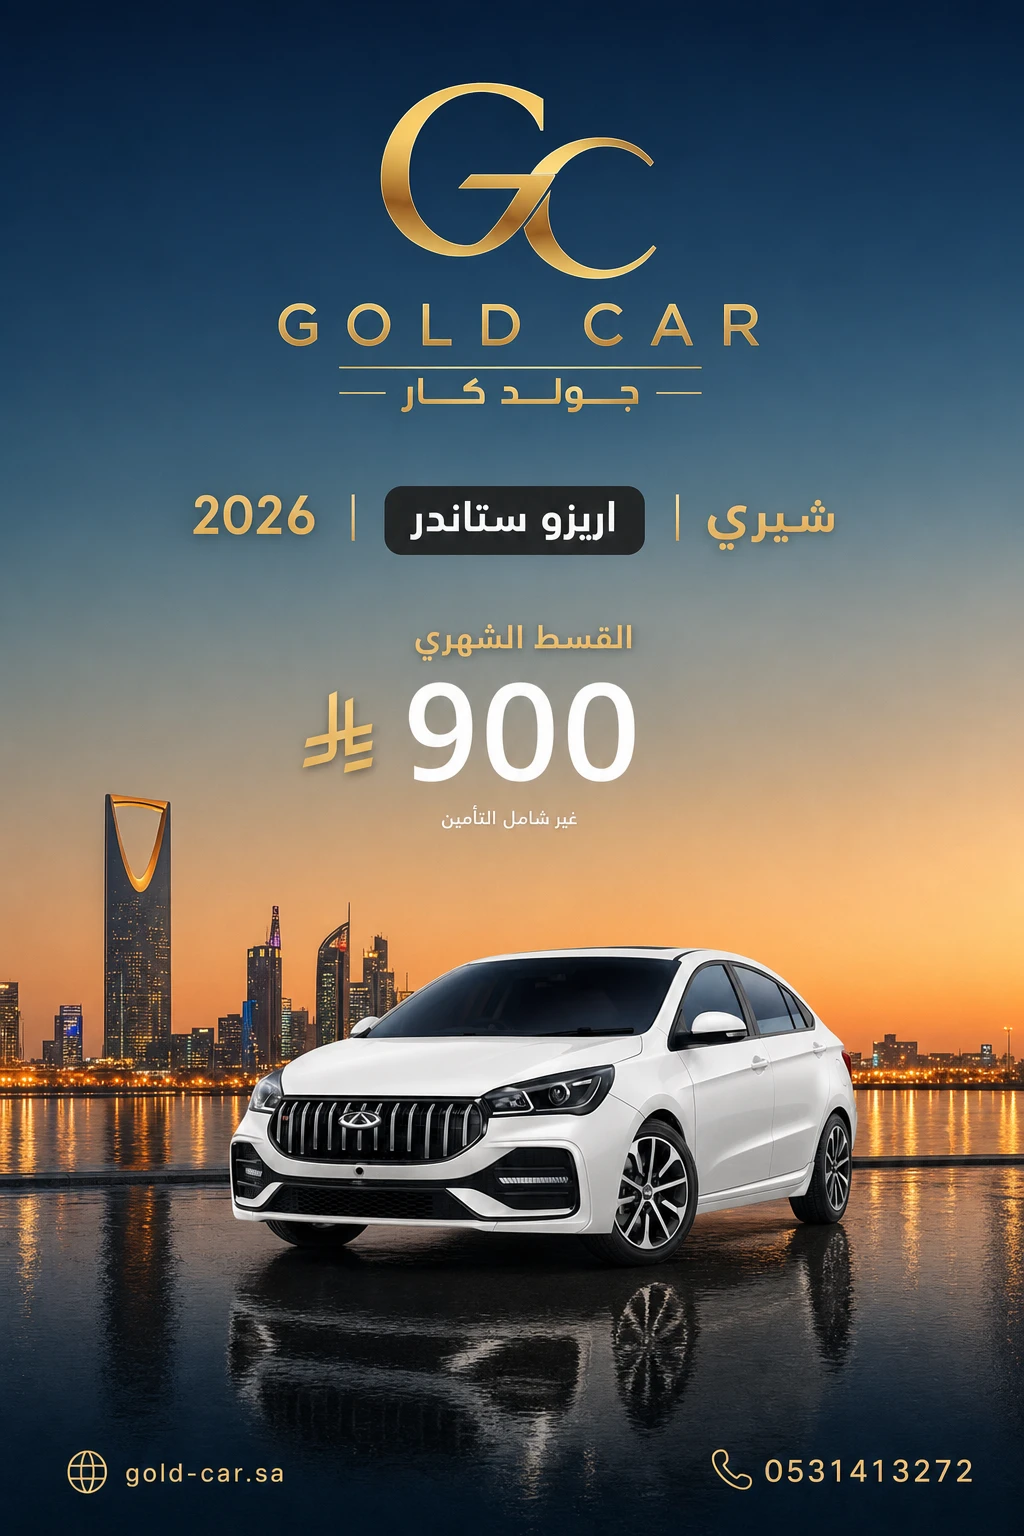
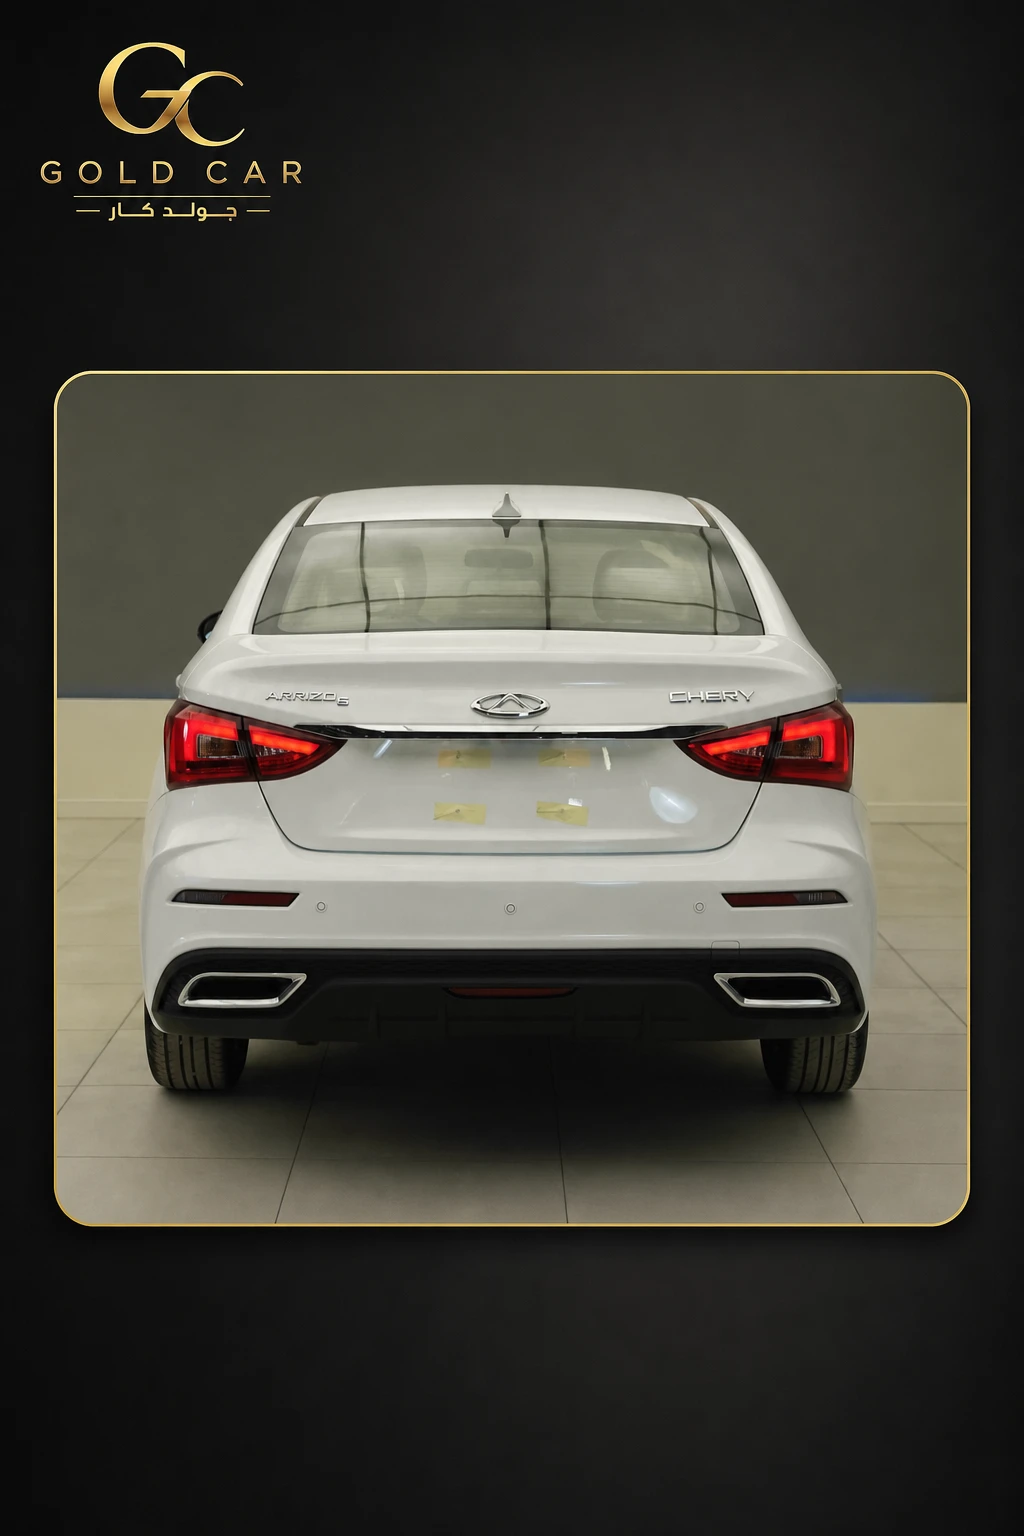 شيري اريزو 2026
40,000 ريال
قسط من 667 ر/شهر*
أو 513 ر/شهر بدفعة أولى 20%
عرض التفاصيل
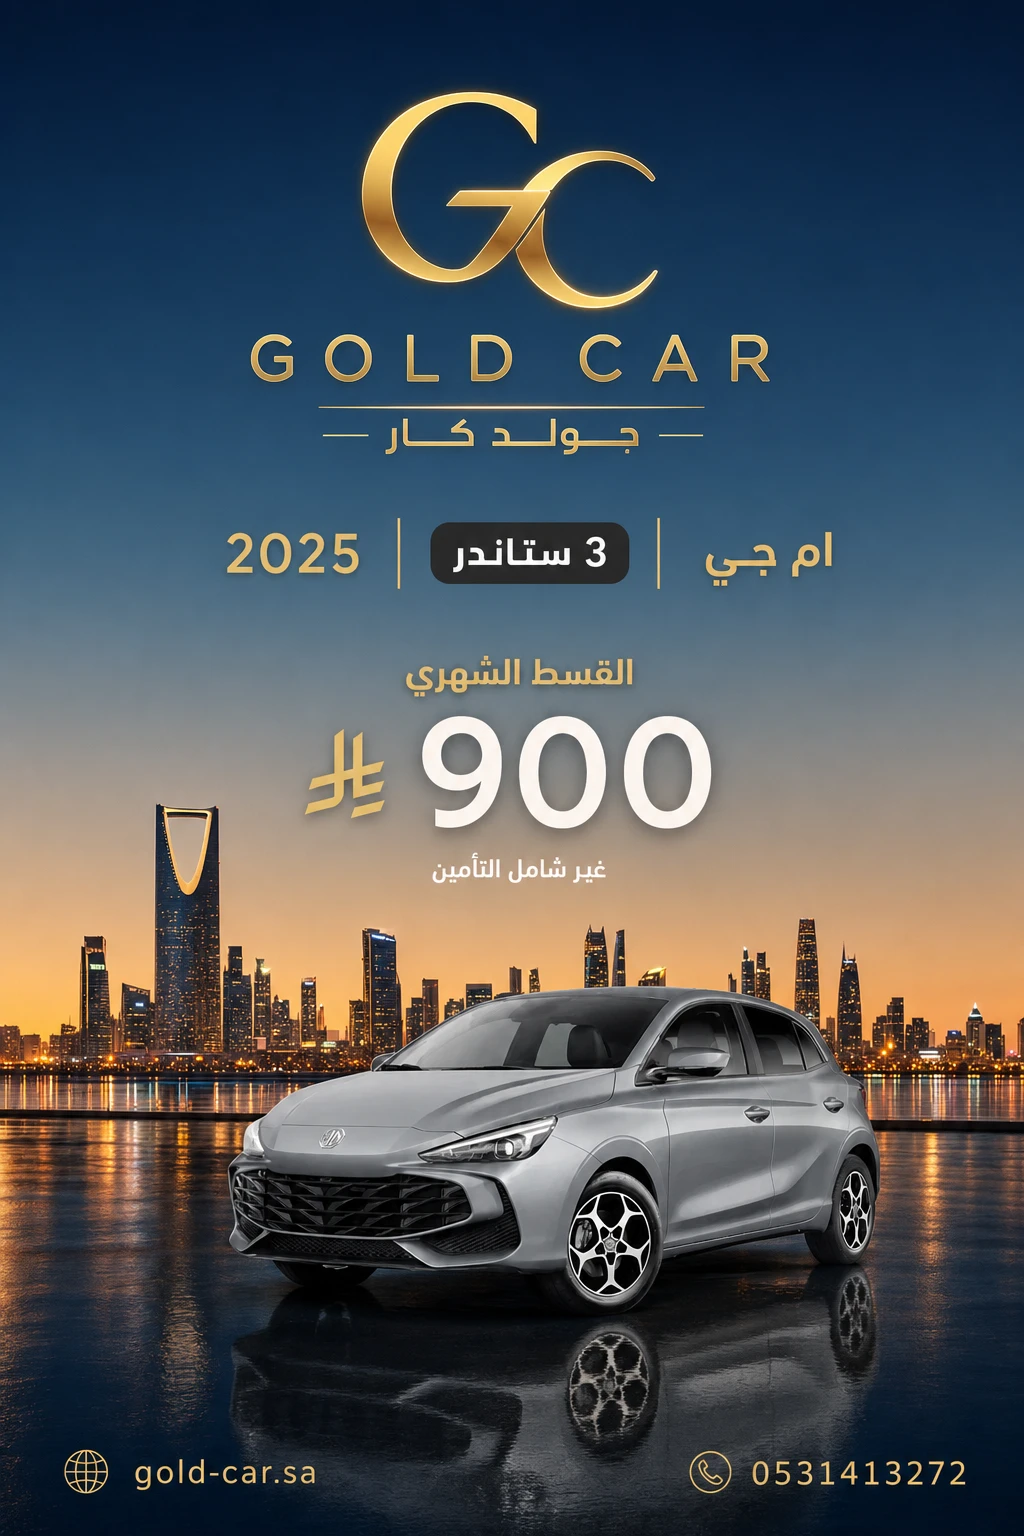
 ام جي 3 2025
41,000 ريال
قسط من 683 ر/شهر*
أو 526 ر/شهر بدفعة أولى 20%
عرض التفاصيل
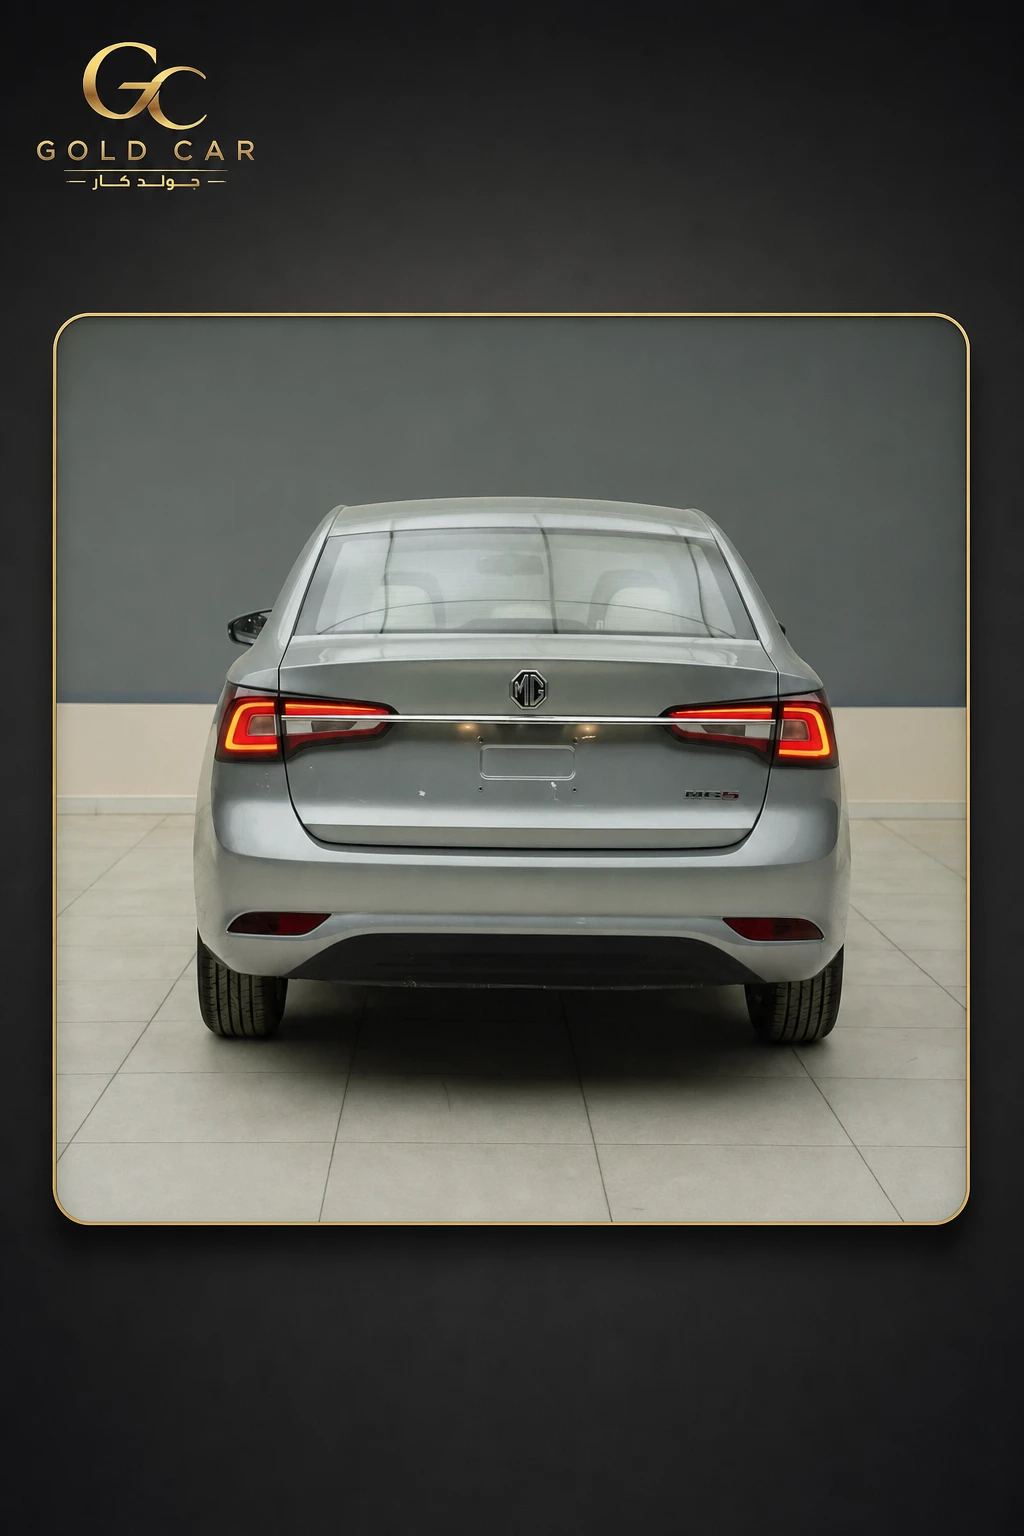 ام جي 5 2025
42,500 ريال
قسط من 708 ر/شهر*
أو 545 ر/شهر بدفعة أولى 20%
عرض التفاصيل
*قسط تقريبي بحاسبة جولد كار: تمويل 60 شهرًا بدون دفعة أولى (أو بدفعة أولى 20%) مع دفعة أخيرة 35% — يختلف حسب ملفك والعروض.
الملكية والتأمين: أين يظهر الفرق الحقيقي؟
توضح الصيغة النموذجية لعقد الإيجار التمويلي للمركبات أن المؤجر يظل مالكًا للأصل حتى وفاء المستأجر بجميع المبالغ المستحقة، مع مراعاة أحكام الوعد بالتمليك وحق التملك. كما تلزم ضوابط التأمين الشامل للمركبات المؤجرة تمويليًا المؤجر بإدراج المستأجر مستخدمًا فعليًا في رخصة السير.
التأمين الشامل في التأجير يغطي خسارة السيارة أو الضرر الواقع عليها، إلى جانب المسؤولية المدنية تجاه الغير. ويعاد احتساب قسط التأمين سنويًا بحسب القيمة التأمينية المتغيرة وعوامل تسعير المستأجر، ثم تُسوّى الزيادة أو النقص عند انتهاء العلاقة خلال 30 يومًا، وفق المادة السادسة من ضوابط التأمين. لذلك لا تتعامل مع بند التأمين كرقم ثابت طوال المدة دون قراءة جدول العقد.
لا تقارن القسط وحده
بحسب ضوابط التمويل الاستهلاكي، يعرض عقد التمويل الشخصي مبلغ التمويل وكلفة الأجل ومعدل النسبة السنوي وإجمالي كلفة التمويل وإجمالي المستحق وعدد الأقساط وقيمتها. أما ملخص عقد تأجير المركبات وجدول دفعاته فيعرضان كذلك الدفعة المقدمة ورسوم التأمين والدفعة الأخيرة إن وجدت.
لهذا لا يمكن وصف التمويل الشخصي أو التأجيري بأنه الأرخص دائمًا. ضع العرضين جنبًا إلى جنب، ثم قارن معدل النسبة السنوي، وإجمالي المستحق، والتأمين، والدفعة المقدمة، والدفعة الأخيرة، ورسوم التملك أو النقل إن وجدت في العرض. وقد يكون القسط الأقل مرتبطًا بدفعة أولى أو أخيرة أكبر، لذلك لا يكشف وحده التكلفة النهائية.
مثال فعلي من حاسبة الموقع
شيري اريزو 2026 ستاندر – السعر 40,000 ريال – القسط 667 ريال بدون دفعة أولى.
شيري اريزو 2026 ستاندر – السعر 40,000 ريال – القسط 513 ريال بدفعة أولى 20%.
السيناريو الأول محسوب على 60 شهرًا دون دفعة أولى وبدفعة أخيرة 35%، والثاني على 60 شهرًا بدفعة أولى 20% ودفعة أخيرة 35%. القسطان يتضمنان تقدير التأمين، ويتغيران حسب ملف العميل والعروض. هذا مثال ميزانية من حاسبة القسط والأهلية، وليس حكمًا بأن التمويل الشخصي أو التأجيري أقل تكلفة؛ يلزم أولًا تأكيد أساس هامش الربح وبقية بنود العرض الفعلي.
يمكن كذلك مراجعة السيارات بقسط أقل من 800 ريال أو تصفح جميع السيارات، مع الانتباه إلى شروط الدفعة الأولى والأخيرة في كل حساب.
الالتزامات والمخاطر التي لا تظهر في سعر السيارة
في التأجير التمويلي يتحمل المستأجر الصيانة التشغيلية الناتجة من استخدامه، بينما تلزم الصيانة الأساسية المؤجر، باستثناء ما يُتفق على تحميله للمستأجر بسبب الاستخدام، ولا يشمل ذلك العيب الأصلي. كما تقع رسوم إصدار رخصة الأصل وتجديدها على المستأجر ما لم ينص العقد على خلاف ذلك، ويتحمل الأضرار الناتجة من استخدام السيارة.
أما التعثر في التأجير فقد يؤدي إلى طلب استرداد السيارة عند التخلف ثلاثة أشهر متتالية أو أكثر من خمسة أشهر متفرقة طوال العقد، بعد الإشعار وانتظار 15 يومًا. ولا يعني الاسترداد سقوط كل المديونية تلقائيًا؛ توجد مهلة قبل تصرف المؤجر في السيارة مع إخطار المستأجر بالمبالغ والمستندات اللازمة لاستعادتها.
وكلا الخيارين التزام ائتماني؛ يوضح وصف التقرير الائتماني للأفراد من سمة أن التقرير يشمل التمويل الشخصي وتمويل السيارات ومنتجات التأجير والتقسيط، ويعرض الأقساط وحالة الحساب وانتظام السداد والتأخر والتعثر. ولتفصيل أثر الالتزامات القائمة، راجع مقال هل القروض الشخصية تؤثر على قدرتك على تمويل سيارة؟.
قبل أن تختار: قائمة تحقق مختصرة
- حدد هل تريد الملكية باسمك من بداية الشراء أم تقبل أن تكون مستخدمًا فعليًا أثناء العقد.
- اطلب إجمالي المستحق ومعدل النسبة السنوي وجدول الدفعات مكتوبة لكل عرض.
- راجع التأمين السنوي وآلية تسويته، ولا تنظر إلى القسط الأول فقط.
- تحقق من الدفعة المقدمة والأخيرة وشروط نقل الملكية أو التملك المبكر.
- اقرأ مسؤوليات الصيانة والرخصة والأضرار، ثم اختبر قدرتك على الاستمرار في السداد.
جولد كار وسيط مقارن بين عروض جهات تمويل متعددة، ولا يحدد هامش الربح ولا يضمن الموافقة؛ يمكنك تقديم طلب تمويل واحد للمقارنة.
المصادر والمراجع
- ضوابط التمويل الاستهلاكي — المادة الثانية
- صفحة التمويل الشخصي الرسمية للبنك الأهلي السعودي
- خدمة مبايعة المركبات — المنصة الوطنية
- نظام الإيجار التمويلي — المادة الثانية
- الصيغة النموذجية لعقد الإيجار التمويلي للمركبات — ملكية الأصل المؤجر
- ضوابط التأمين الشامل على المركبات المؤجرة تمويليًا — المادة الرابعة
- نظام الإيجار التمويلي — المادة السادسة عشرة
- الصيغة النموذجية لعقد الإيجار التمويلي للمركبات — التأمين
- ضوابط التأمين الشامل على المركبات المؤجرة تمويليًا — المادة السادسة
- ضوابط التمويل الاستهلاكي — المادة الخامسة
- الصيغة النموذجية لعقد التمويل الاستهلاكي — السداد المبكر
- اللائحة التنفيذية لنظام الإيجار التمويلي — المادة الحادية عشرة
- التقرير الائتماني للأفراد — سمة
أسئلة شائعة
وش الأفضل تمويل شخصي او تمويل سيارة؟
هل السيارة تكون باسمي في التأجير التمويلي؟
هل التأمين الشامل إجباري مع التمويل الشخصي؟
أقدر أسدد التمويل الشخصي أو التأجيري بدري؟
هل أقدر أبيع سيارة التأجير التمويلي؟
هل القسط الأقل يعني أن التمويل أرخص؟
مقالات ذات صلة
 هل القروض الشخصية تؤثر على قدرتك على تمويل سيارة؟
اقرأ المقال
 هل أقساط تابي وتمارا تأثر على تمويل السيارة؟ وش يظهر في سمة ووش ينحسب من الاستقطاع
اقرأ المقال
 كيف تتجنب هامش الربح الزائد في تمويل السيارة؟ قارن التكلفة الإجمالية صح
اقرأ المقال
 كيف تتأكد أن التمويل مناسب لراتبك؟
اقرأ المقال
 كيف تحصل على أفضل عرض تمويل سيارة في السعودية؟
اقرأ المقال

