
تمويل سيارتك، بأقل تعقيد ممكن.
اختر سيارتك، ونقارن لك عروض التمويل من شركاء معتمدين.
هل أقساط تابي وتمارا تأثر على تمويل السيارة؟ وش يظهر في سمة ووش ينحسب من الاستقطاع
نعم، قد تؤثر أقساط تابي وتمارا على تمويل السيارة عندما تظهر في التقرير الائتماني ويأخذها الممول ضمن تقييم السجل والقدرة على السداد، لكن وجودها لا يعني رفض الطلب تلقائيًا، ولا تحدد المادة 19 وحدها طريقة إدخالها في نسبة التحمّل.
السبب أن شركات الدفع الآجل ملزمة، بعد موافقة العميل، بفحص سجله الائتماني وتسجيل معلوماته لدى شركة معلومات ائتمانية مرخصة وتحديثها طوال مدة التعامل. وفي الجهة المقابلة، يفحص ممول السيارة التقرير الائتماني ويقيّم قدرة العميل على تحمّل الالتزامات قبل اتخاذ القرار.
محدث: أكتوبر 2026
| نوع الالتزام | هل يجب على الجهة فحصه أو تسجيله لدى شركة معلومات ائتمانية؟ | المادة المصدر |
|---|---|---|
| خدمة الدفع الآجل مثل تابي أو تمارا | نعم؛ تفحص الشركة السجل الائتماني بعد موافقة العميل، وتسجل معلوماته الائتمانية وتحدّثها طوال التعامل. | قواعد تنظيم شركات الدفع الآجل، المادة 19 |
| طلب تمويل السيارة | يفحص الممول التقرير الائتماني ويقيّم الالتزامات والقدرة على السداد. أما التسجيل فلا ننسبه إلى المواد 8–10 لأنها تتناول التحقق والتقييم. | مبادئ التمويل المسؤول، المواد 8–10 |
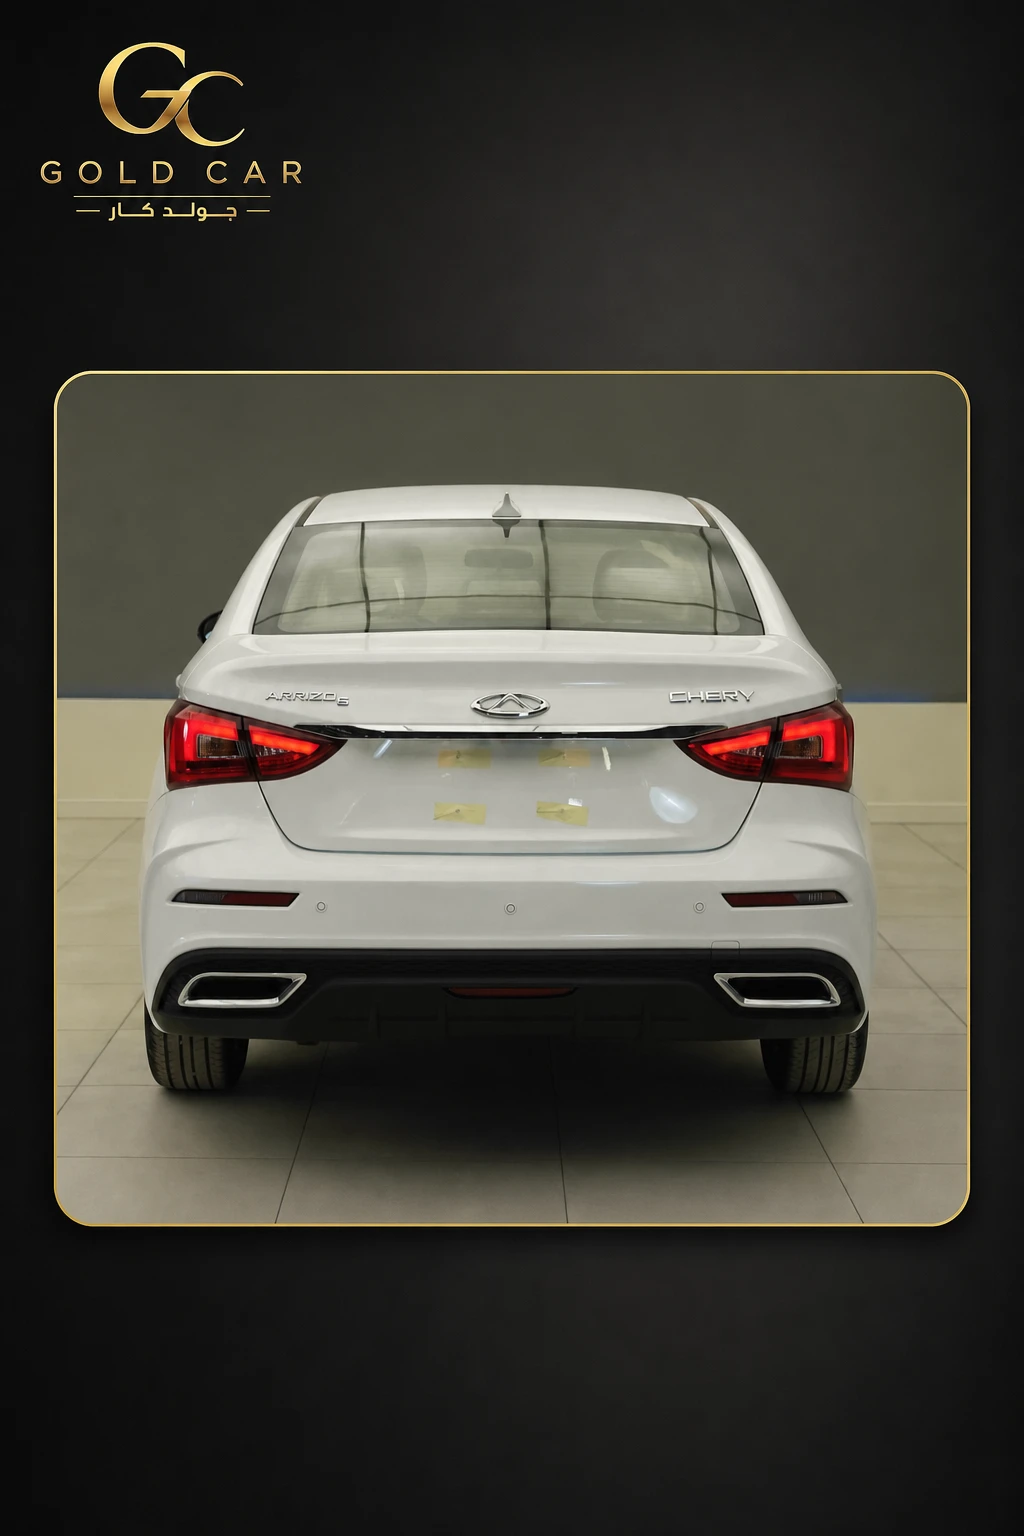 شيري اريزو 2026
40,000 ريال
قسط من 667 ر/شهر*
أو 513 ر/شهر بدفعة أولى 20%
عرض التفاصيل
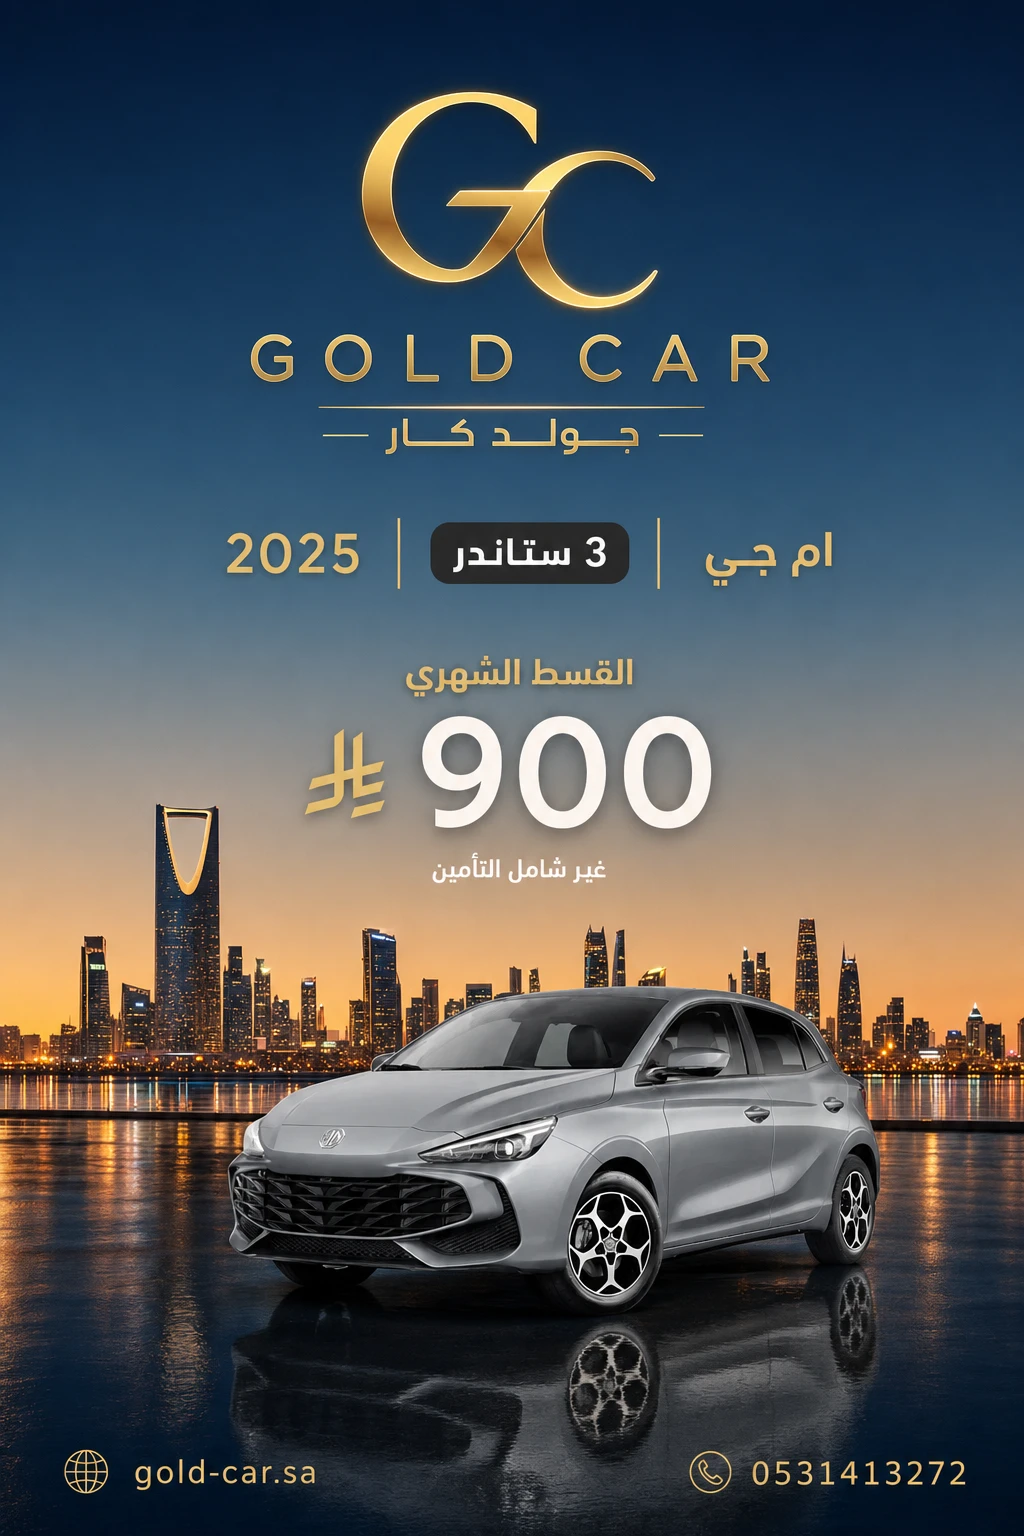
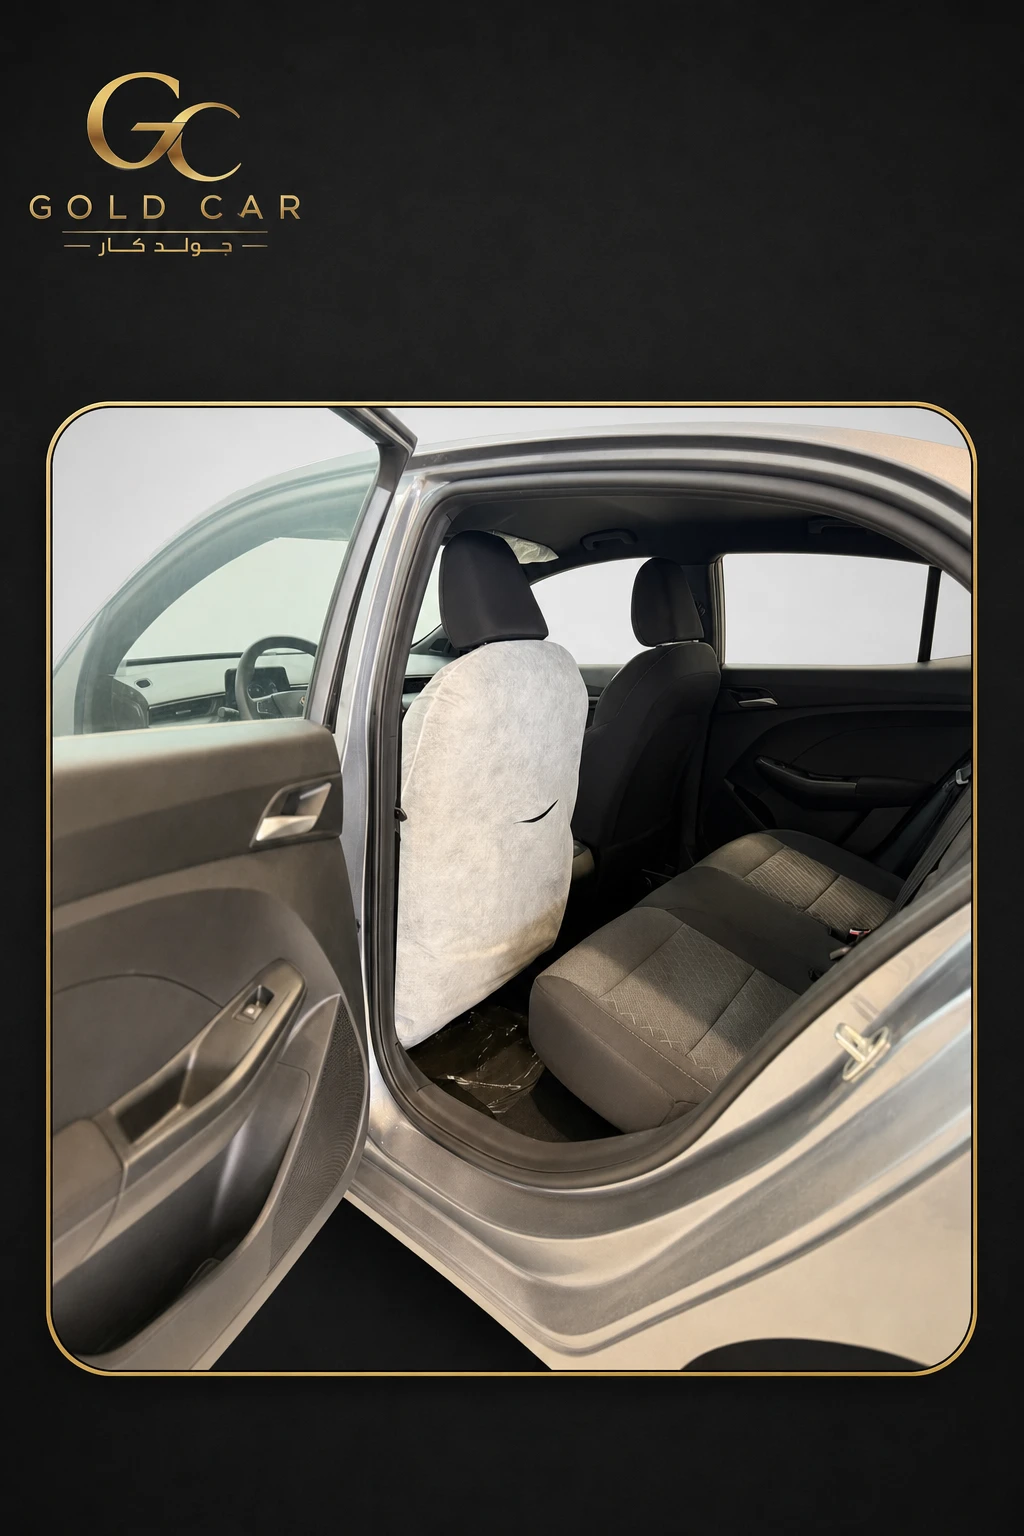
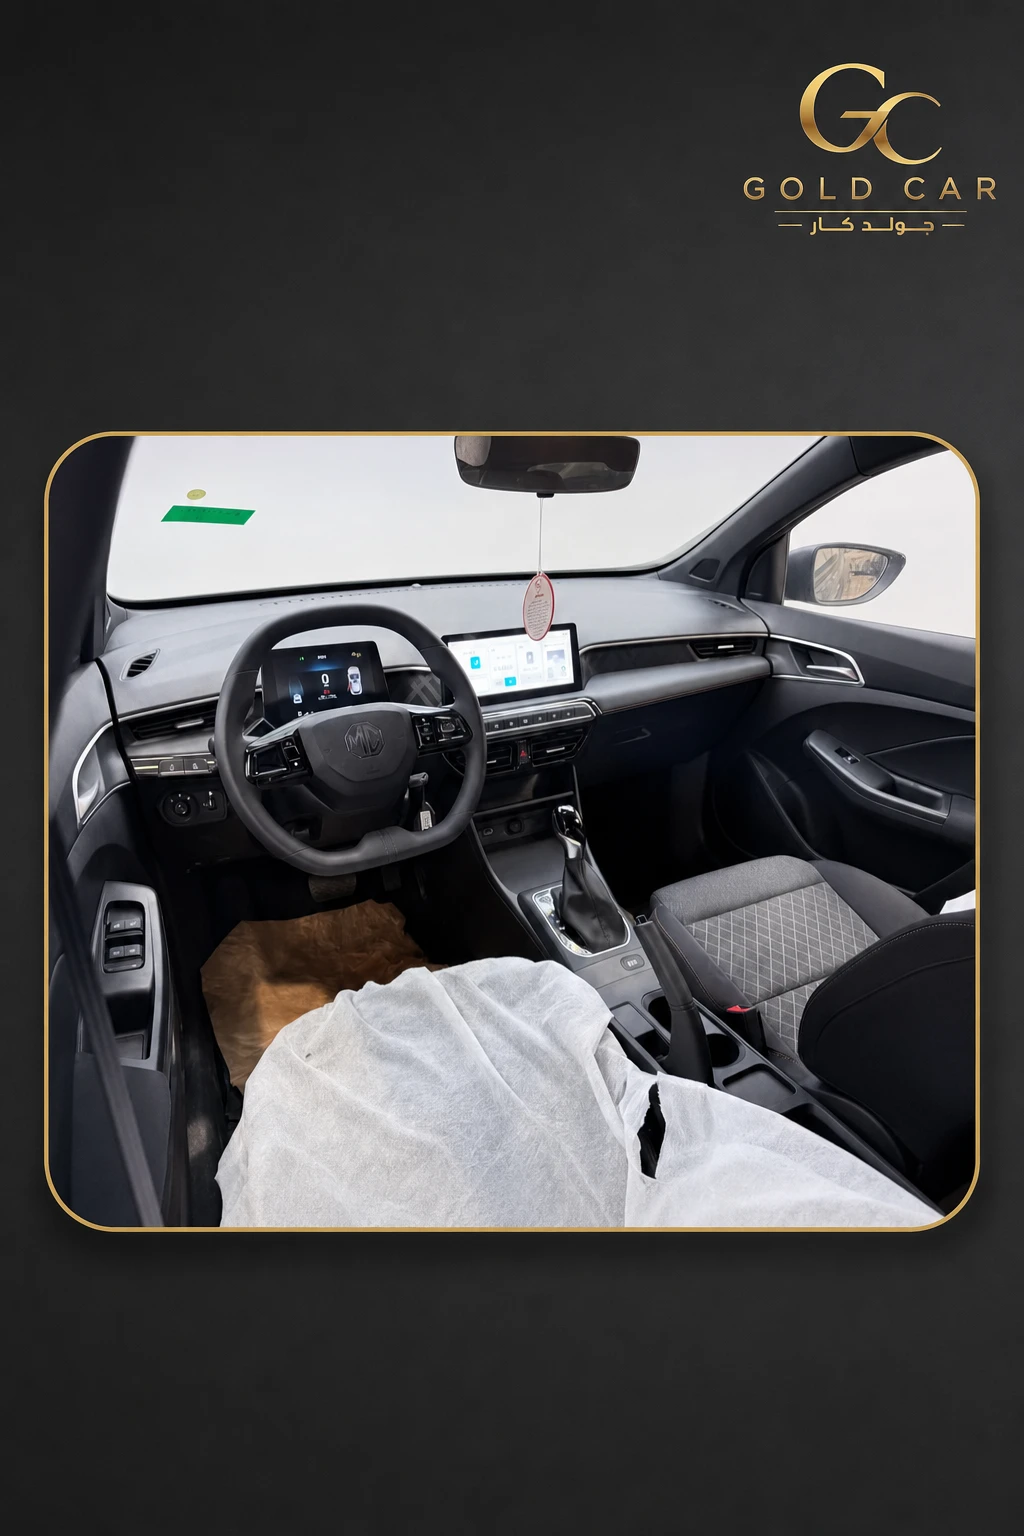
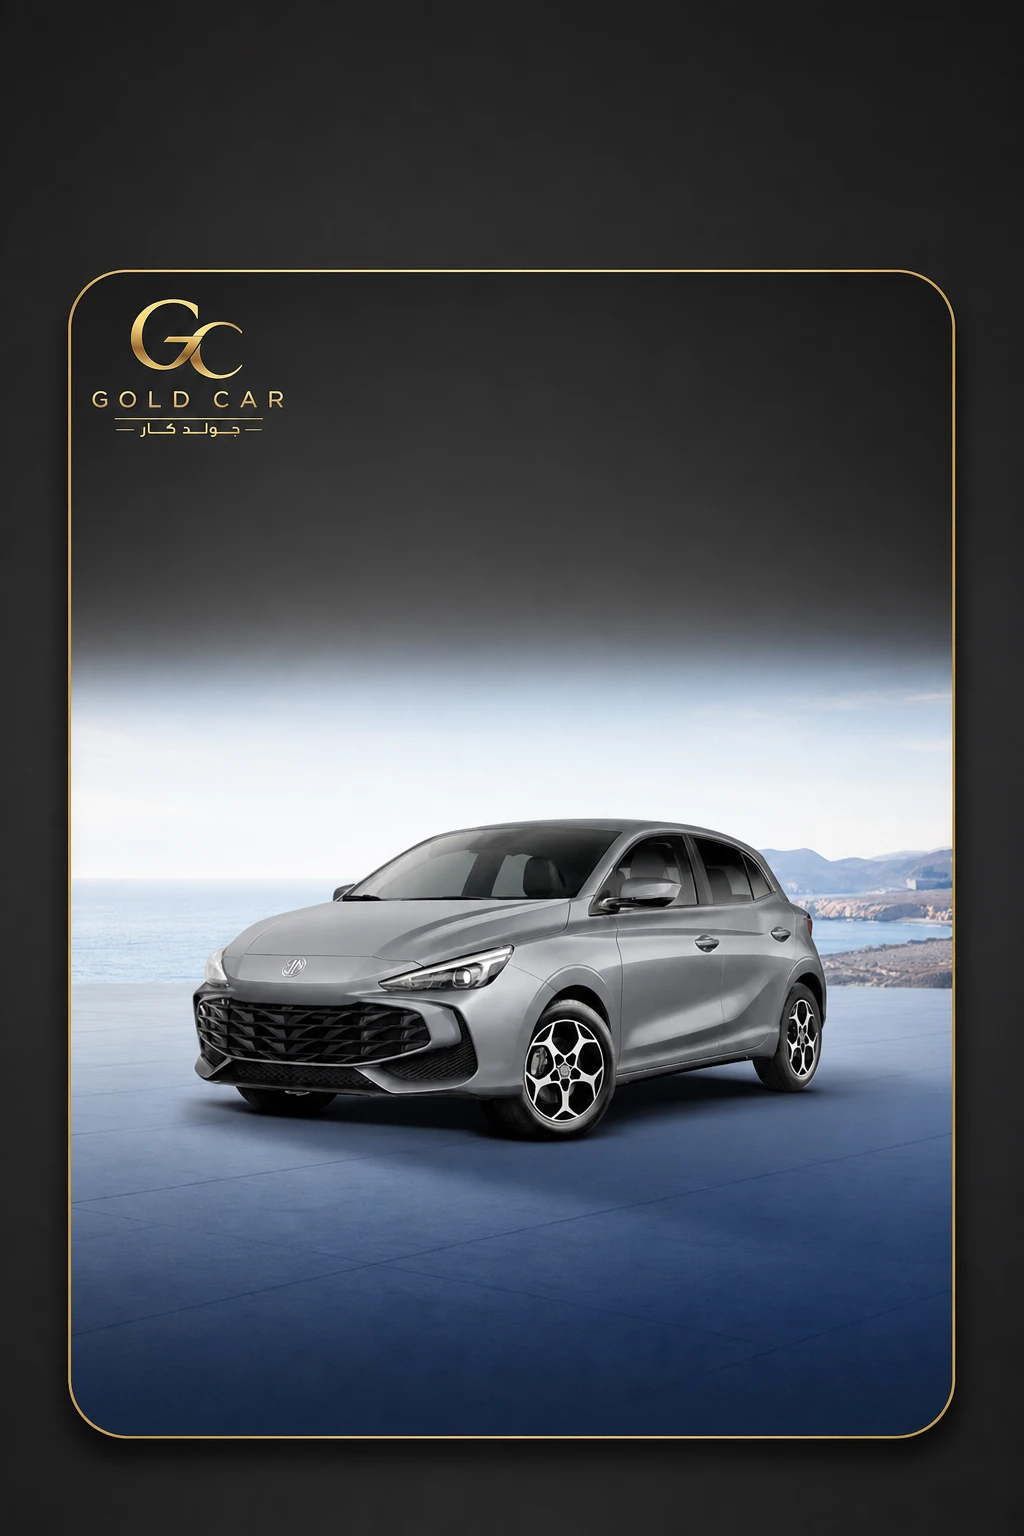 ام جي 3 2025
41,000 ريال
قسط من 683 ر/شهر*
أو 526 ر/شهر بدفعة أولى 20%
عرض التفاصيل
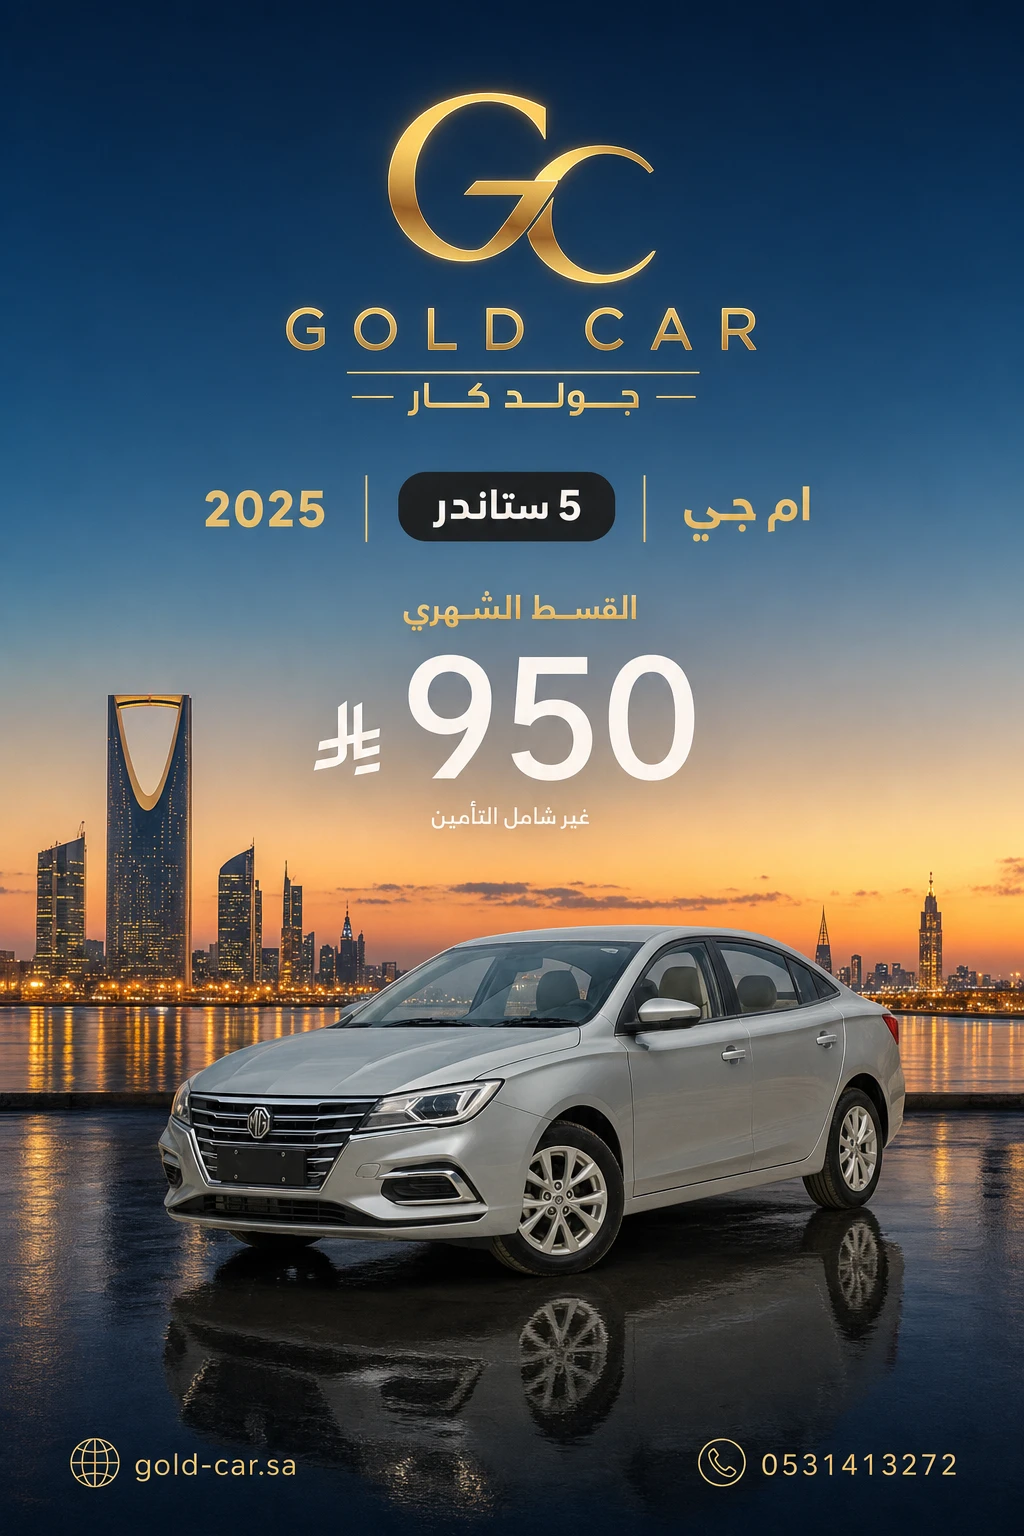
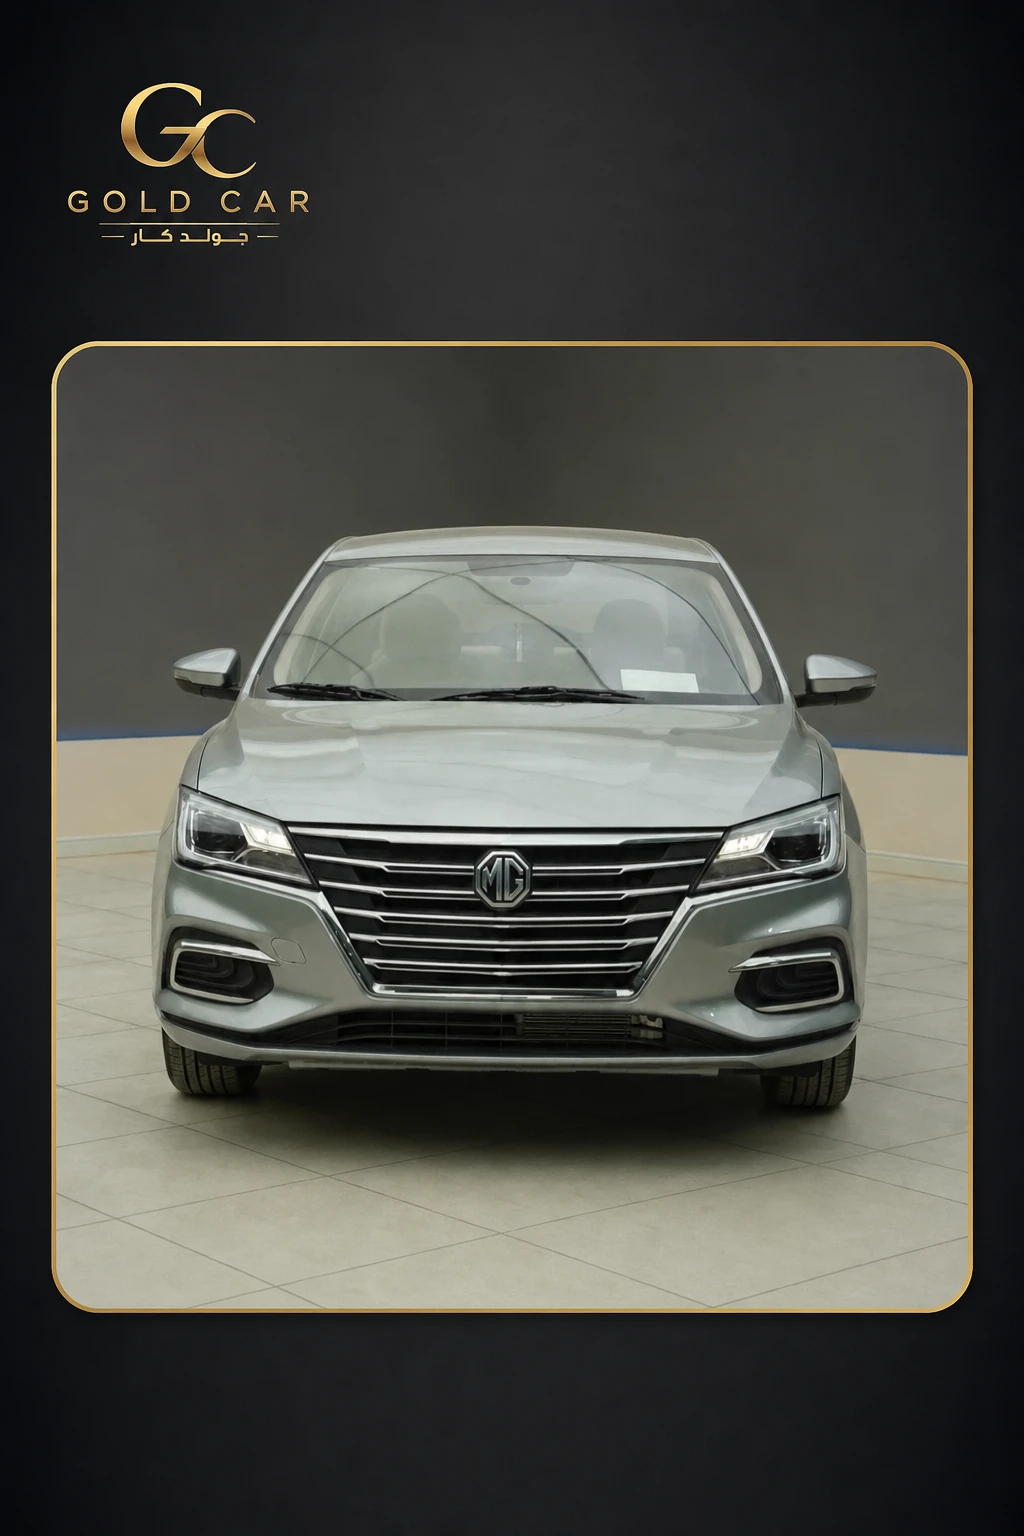
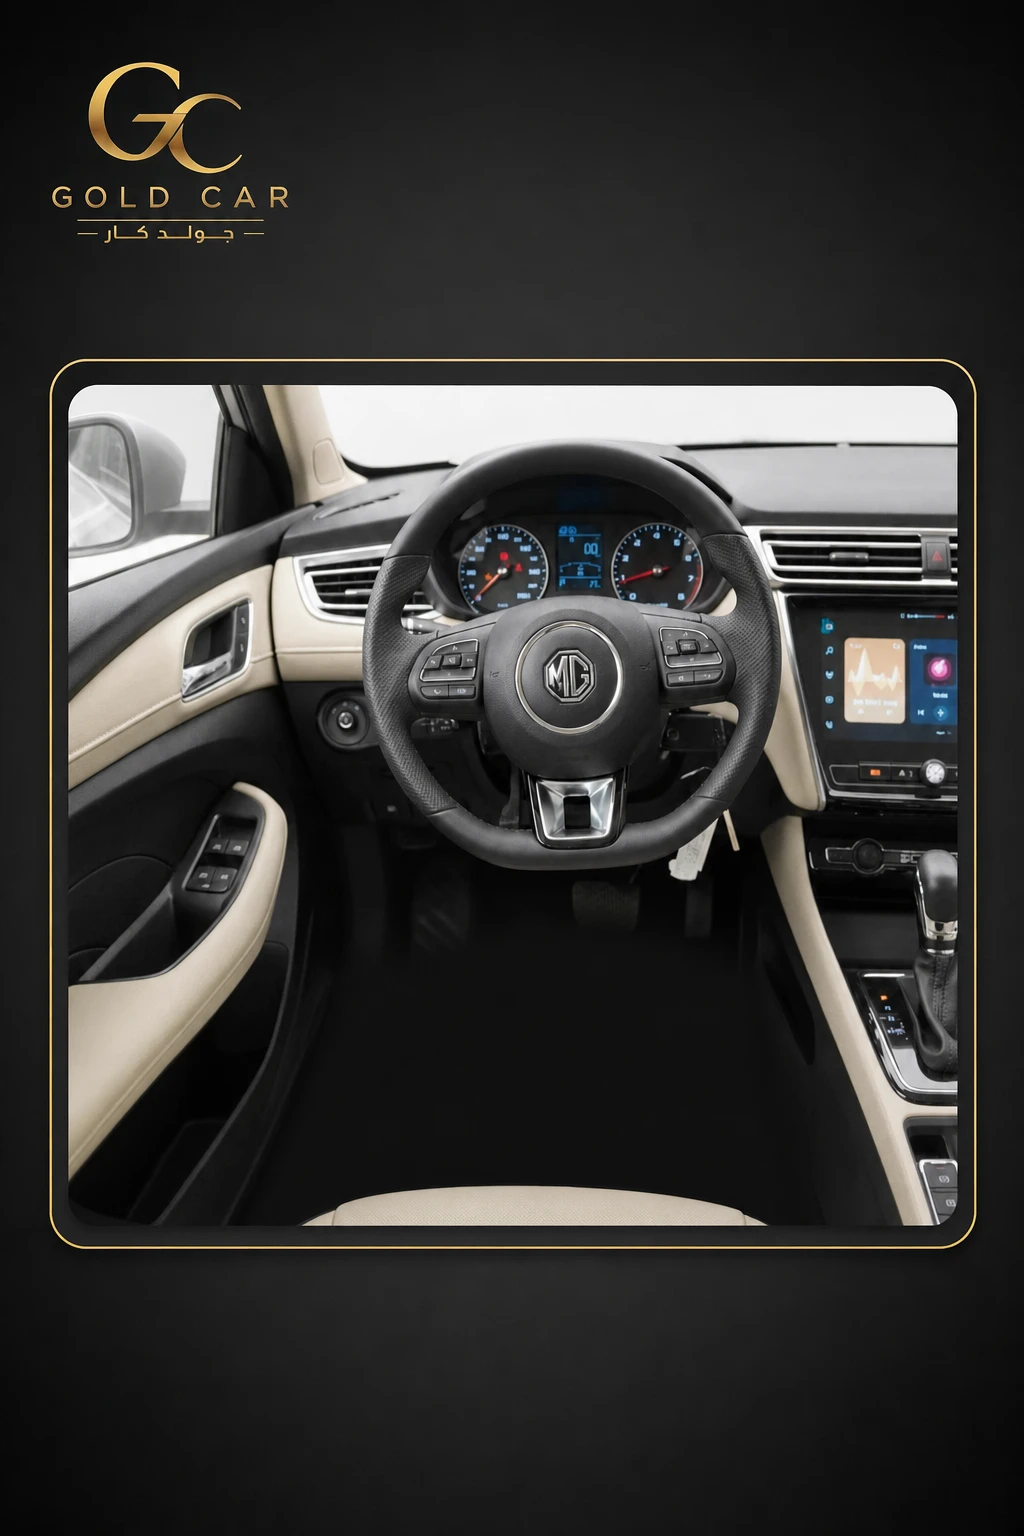
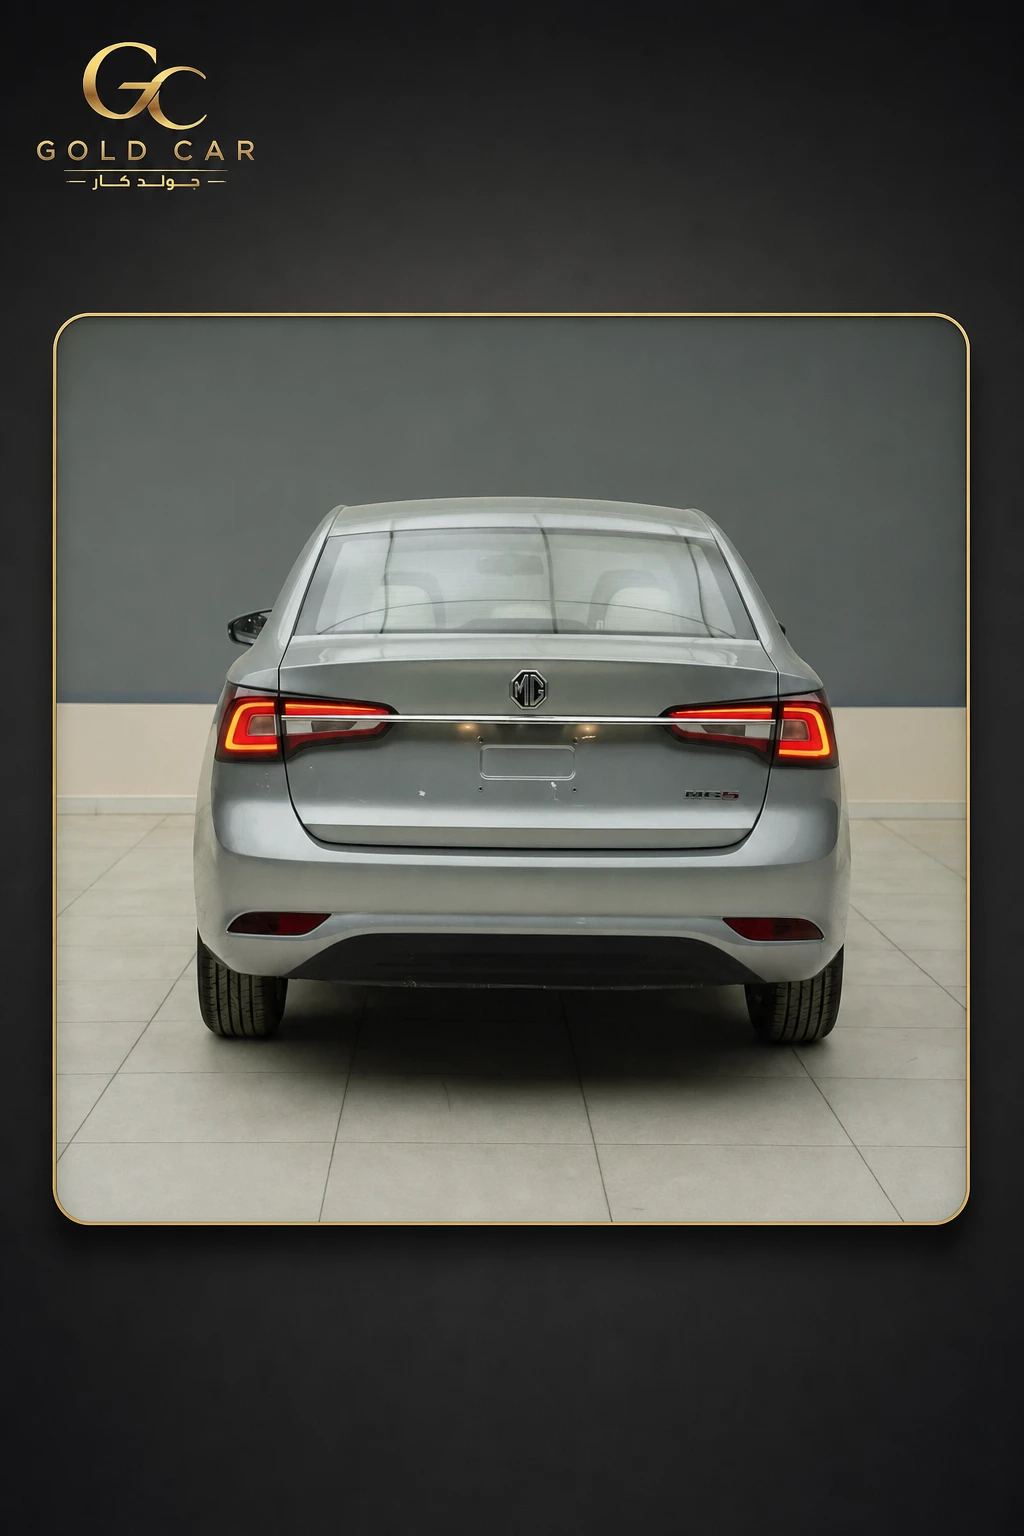 ام جي 5 2025
42,500 ريال
قسط من 708 ر/شهر*
أو 545 ر/شهر بدفعة أولى 20%
عرض التفاصيل
*قسط تقريبي بحاسبة جولد كار: تمويل 60 شهرًا بدون دفعة أولى (أو بدفعة أولى 20%) مع دفعة أخيرة 35% — يختلف حسب ملفك والعروض.
وش يظهر في سمة عن تابي وتمارا؟
بحسب سمة، يتضمن تقرير الفرد المنتجات الائتمانية الحالية والسابقة، ونوع المنتج، والجهة المانحة، والحد الائتماني، والأقساط، وحالة الحساب، وانتظام السداد أو التأخر والتسويات. كما يعرض الاستفسارات الائتمانية والمنتجات المتعثرة والشيكات المرتجعة وقضايا التنفيذ. وتذكر سمة أن التقرير يُستخدم ضمن خدمات تمويل السيارات و«اشتر الآن وادفع لاحقًا».
وتوضح تابي أن أي دفعة قائمة تُدرج في تقرير سمة حتى لو لم يحن موعد استحقاقها، وأن معلومات الدفعات وحالتها تُحدّث خلال أربعة أيام، ثم تُرسل حالة السداد في التحديث التالي. أما تمارا فتوضح أن الدفعات المتأخرة تُرفع إلى جهة المعلومات الائتمانية وقد تؤثر في السجل لسنوات، وأن تفاصيل التأخر أو عدم السداد يمكن تقديمها لتحديث السجل.
هذا لا يعني أن وجود حساب أو دفعة قائمة يساوي رفض تمويل السيارة. التقرير يدعم قرار الممول، بينما تظل الموافقة وحد العرض وشروطه خاضعة للجدارة الائتمانية والقدرة على السداد وسياسة الجهة. كذلك لا توجد معادلة رسمية منشورة تقول إن كل ريال في رصيد تابي أو تمارا يخفض تمويل السيارة ريالًا مقابله.
هل قسط تابي وتمارا ينحسب من الاستقطاع؟
هنا لازم نفرّق بين مصطلحين. يعرّف البنك المركزي السعودي «الاستقطاع» بأنه الحسم من إجمالي الراتب أو المعاش، بينما تعني «نسبة التحمّل» نسبة جميع الالتزامات الائتمانية الشهرية إلى إجمالي الدخل الشهري. لذلك قد يرى ممول السيارة قسط الدفع الآجل في التقرير ويقيّم أثره حتى لو لم يكن حسمًا مباشرًا من حساب الراتب.
المادة 19 المنظمة لشركات الدفع الآجل تتناول فحص السجل وتسجيل المعلومات وتحديثها، ولا تضع معادلة خاصة لإدخال قسط تابي أو تمارا في نسبة التحمّل. الممول يرى المعلومات الواردة في التقرير وما يفصح عنه العميل، ثم يحدد أثرها وفق مبادئ التمويل المسؤول وسياساته.
وتعرّف المبادئ الالتزامات الشهرية بأنها إجمالي المبالغ المستحقة من العميل وفق التقرير الائتماني والإفصاح الشخصي، محسوبة على أساس شهري. وإذا كانت أقساط التمويل غير متساوية، تنص المادة 13/هـ على احتساب التزام شهري ثابت يساوي المتوسط الشهري لجميع الأقساط. تطبيق ذلك على ملف العميل وقرار العرض يبقى لدى الممول.
حدود التحمّل النظامية باختصار
- للدخل الشهري البالغ 15,000 ريال فأقل: حد الالتزامات المرتبطة بالاستقطاع من الراتب 33.33% للموظف و25% للمتقاعد، وحد الالتزامات غير العقارية 45% من إجمالي الدخل، وحد جميع الالتزامات 55%. وترتفع النسبة الأخيرة إلى 65% فقط في الحالة العقارية المحددة للمستفيدين من وزارة الإسكان أو صندوق التنمية العقارية.
- للدخل الأعلى من 15,000 والأقل من 25,000 ريال: حد الاستقطاع 33.33% للموظف و25% للمتقاعد، وحد الالتزامات غير العقارية 45%، وحد جميع الالتزامات 65%.
- للدخل البالغ 25,000 ريال فأكثر: يبقى حد الاستقطاع 33.33% للموظف و25% للمتقاعد، بينما تخضع بقية الالتزامات لسياسة الممول مع وجوب تقييم القدرة الشهرية.
هذه الحدود لا تضمن الموافقة؛ إذ يراعي الممول صافي الدخل المتاح ومصروفات الغذاء والسكن والتعليم والصحة والنقل والاتصالات والتأمين والمعالين والتكاليف المستقبلية. وقد يكون عرض السيارة أقل من الحد النظري نتيجة هذا التقييم.
مثال عملي على طلب تمويل سيارة
عميل راتبه 10,000 ريال يريد شيري اريزو 2026 بسعر 40,000 ريال. القسط المحسوب لدى جولد كار هو 667 ريال دون دفعة أولى، أو 513 ريال مع دفعة أولى 20%؛ وكلا السيناريوهين لمدة 60 شهرًا ودفعة أخيرة 35%، ويشملان تقدير التأمين.
إذا ظهر في تقرير العميل التزام قائم لدى إحدى خدمتي الدفع الآجل، يراه الممول مع بقية بيانات السجل ثم يحدد أثره في العرض. لا يمكن الجزم من قيمة الرصيد وحدها بالموافقة أو الرفض أو مقدار التخفيض. ووفق فحص الأهلية الآلي لدى جولد كار، تُستخدم قاعدة 45% للرواتب حتى 10,000 ريال، ويجب ألا يقل المتبقي بعد الالتزامات عن 900 ريال. هذه قاعدة داخلية للفحص الأولي وليست قاعدة عامة لكل الممولين.
يمكن تجربة الأرقام عبر حاسبة القسط والأهلية، ومراجعة السيارات بقسط أقل من 800 ريال. يجب الانتباه إلى أن الدفعة الأخيرة 35% التزام كبير في نهاية المدة، وأن القسط الفعلي قد يتغير حسب ملف العميل والعرض.
المتوفر لدى جولد كار الآن
| السيارة والسعر | القسط دون دفعة أولى | القسط مع دفعة أولى 20% |
|---|---|---|
| شيري اريزو 2026 ستاندر — 40,000 ريال | 667 ريال | 513 ريال |
| ام جي 3 2025 ستاندر — 41,000 ريال | 683 ريال | 526 ريال |
| ام جي 5 2025 ستاندر — 42,500 ريال | 708 ريال | 545 ريال |
كل قسط أعلاه محسوب لمدة 60 شهرًا، مع دفعة أخيرة 35%، ويشمل تقدير التأمين. السيناريو الأول بلا دفعة أولى، والثاني بدفعة أولى 20%. تتغير النتيجة حسب ملف العميل والعروض المتاحة.
وش تسوي قبل طلب تمويل السيارة؟
- راجع تقريرك الائتماني وتحقق من الدفعات القائمة وحالة السداد وأي تأخر مسجل.
- سدّد الأقساط المستحقة في موعدها، ولا تفترض أن السداد سيضمن موافقة فورية أو أن التحديث يتم بالمدة نفسها لدى كل جهة.
- أفصح بدقة عن الالتزامات الشهرية؛ فنموذج جولد كار يطلب الراتب والالتزامات والبنك وجهة العمل والسيارة المطلوبة.
- قارن القسط بلا دفعة أولى مع سيناريو الدفعة الأولى، وانتبه إلى الدفعة الأخيرة وتقدير التأمين.
- راجع السيارات المتوفرة وحدد قسطًا يناسب صافي دخلك، لا الحد النسبي وحده.
وللقراءة ضمن عنقود تمويل السيارات، راجع المقال 75 والمقال 72، وكذلك دليل مقارنة التكلفة الإجمالية وهامش الربح.
جولد كار وسيط يقارن عروض جهات متعددة ولا يضمن الموافقة أو يحدد هامش الربح؛ بعد مراجعة التزاماتك يمكنك إرسال طلب تمويل للمقارنة.
المصادر والمراجع
- قواعد تنظيم شركات الدفع الآجل، المادة 19 — التزامات الشركة
- مبادئ التمويل المسؤول للأفراد، المواد 8–11
- مبادئ التمويل المسؤول للأفراد، الفصل الأول: التعريفات
- مبادئ التمويل المسؤول للأفراد، المادة 13
- مبادئ التمويل المسؤول للأفراد، المادة 15
- مبادئ التمويل المسؤول للأفراد، المادة 16
- مبادئ التمويل المسؤول للأفراد، المادة 17
- التقرير الائتماني للأفراد — سمة
- لماذا يُشارك سجلي الائتماني مع سمة؟ — تابي
- السجل الائتماني — تمارا
- شروط وأحكام العميل — تمارا
أسئلة شائعة
هل تابي وتمارا تؤثر على التمويل؟
هل تابي وتمارا تظهر في سمة؟
هل قسط تابي ينحسب من نسبة الاستقطاع؟
إذا سددت تابي أو تمارا متى أقدر أقدم على تمويل سيارة؟
هل وجود تابي أو تمارا يرفض تمويل السيارة مباشرة؟
مقالات ذات صلة
 تمويل شخصي ولا تمويل تأجيري عشان تشتري سيارة؟ الفرق في الملكية والتأمين والالتزامات
اقرأ المقال
 هل القروض الشخصية تؤثر على قدرتك على تمويل سيارة؟
اقرأ المقال
 كيف تتجنب هامش الربح الزائد في تمويل السيارة؟ قارن التكلفة الإجمالية صح
اقرأ المقال
 كيف تتأكد أن التمويل مناسب لراتبك؟
اقرأ المقال
 كيف تحصل على أفضل عرض تمويل سيارة في السعودية؟
اقرأ المقال

